Voedsel dat voor thuisconsumptie wordt gekocht, kostte medio 2026 ongeveer een derde meer dan in 2019. Scannergegevens van NielsenIQ lieten een cumulatieve stijging van 33 procent zien, terwijl de eigen cijfers van het Amerikaanse ministerie van Landbouw een stijging van iets minder dan 30 procent aangaven. Geen van beide is vanaf dat hoge niveau gedaald. Wat daarentegen veranderde, vanaf eind vorig jaar en in een steeds sneller tempo gedurende het voorjaar, was het stijgingstempo. Dat vertraagde zo sterk dat de officiële prognosemodellen de inflatie van supermarktprijzen nu als normaal beschouwen. In zijn publicatie van 23 oktober voorspelde de Economic Research Service (ERS) een stijging van de prijzen van voedsel voor thuisconsumptie met 2,3 procent voor het kalenderjaar, iets onder het twintigjarige gemiddelde en de derde neerwaartse bijstelling in drie opeenvolgende maandelijkse updates.
Op zichzelf beschouwd is die prognose degelijk en geruststellend, en veel commentatoren hebben haar ook zo geïnterpreteerd. Maar wanneer je haar naast de fysieke hoeveelheid voedsel legt die via Amerikaanse winkels wordt verkocht, wordt die geruststelling een stuk minder overtuigend. Het aantal verkochte eenheden levensmiddelen lag in juni 1,8 procent lager dan een jaar eerder, de vijfde opeenvolgende maand van krimp, na vier maanden met jaarlijkse dalingen van ongeveer twee procent die vrij gelijkmatig over regio’s en winkeltypen waren verspreid. De omzet in dollars hield langer stand dan het aantal verkochte eenheden, omdat de prijsstijgingen groot genoeg waren om het verschil te compenseren. Ergens rond februari waren ze daarvoor niet langer groot genoeg, schrijft Milan Adams.
Beide cijferreeksen zijn correct. Geen van beide beschrijft op zichzelf wat er gebeurt. Prijzen kunnen ophouden te stijgen terwijl de hoeveelheid die een huishouden tegen die prijzen kan kopen blijft dalen, en het is dat laatste wat uiteindelijk op het bord terechtkomt. Wat de Verenigde Staten in 2026 zijn binnengegaan, is in technische zin geen inflatiecrisis, aangezien het inflatietempo gematigd is vergeleken met de piek van 2022 en verschillende productcategorieën daadwerkelijk goedkoper zijn geworden. Het is een probleem van prijsniveau en verdeling, en die twee hebben zich in een situatie genesteld die zo stabiel is dat iedere maand waarin de algemene cijfers verbeteren, de onderliggende toestand moeilijker zichtbaar wordt.
Boodschappen vormen een uitzonderlijk goede graadmeter voor de financiële situatie van huishoudens, grotendeels om redenen die niets met boodschappen zelf te maken hebben. De aankoop van een auto kan twee jaar worden uitgesteld, een dakreparatie een jaar en een tandartsafspraak enkele maanden, en geen van die uitgestelde uitgaven wordt zichtbaar voor een statisticus totdat ze tot een betalingsachterstand leiden. Eten kan helemaal niet worden uitgesteld. Voedsel is daarom de begrotingspost die de druk opvangt die elders ontstaat, en het moment waarop een huishouden begint te bezuinigen op voedsel is het moment waarop de andere aanpassingsmogelijkheden zijn uitgeput. Wanneer de hoeveelheid voedsel die langs de kassa gaat daalt in een land met een officieel lage werkloosheid, is de waarschijnlijkste verklaring dat er minder geld beschikbaar is voor voedsel, hoewel er andere verklaringen bestaan die hieronder ook aan bod komen.
De rest van dit artikel volgt die vraag vanuit verschillende invalshoeken: het meetprobleem waardoor het officiële beeld er beter uitziet dan de dagelijkse werkelijkheid, de volumecijfers en de concurrerende verklaringen daarvoor, het prijsbeleid van fabrikanten die juist van deze huishoudens afhankelijk zijn, de manier waarop de inhoud van een winkelwagen verandert lang voordat de omvang ervan verandert, de categorieën waarin het aanbod niet op een prijssignaal kan reageren, de verschuiving van de wekelijkse boodschappen naar kortlopend krediet, de vaste lasten die voedsel uit het huishoudbudget verdringen, de terugtrekking van publieke voorzieningen en de manier waarop de lasten zijn verdeeld over een land waarvan het gemiddelde die verdeling verhult. Het artikel sluit af met de waarnemingen die deze interpretatie zouden weerleggen.
Twee beperkingen moeten vooraf worden genoemd. Niets van wat volgt is gebaseerd op een met naam genoemd huishouden, en het bewijsmateriaal bestaat volledig uit administratieve gegevens, bedrijfsgegevens en enquêtegegevens. Evenmin wordt beweerd dat Amerikanen massaal honger lijden, hoewel dat voor een aanzienlijke minderheid wel geldt, of dat supermarktprijzen de oorzaak zijn van de financiële druk op het land. Prijzen zijn voornamelijk een kanaal waarlangs die druk wordt doorgegeven. De oorzaak ligt in de verhouding tussen een kostenniveau dat gedurende zeven jaar stapsgewijs is gestegen en een loonverdeling die daarmee geen gelijke tred heeft gehouden. Via dat kanaal wordt die verhouding zichtbaar.
Twee officiële cijferreeksen die samen zouden moeten bewegen, en waarom ze uit elkaar zijn gaan lopen
De bijstellingen vormen een nuttig uitgangspunt, omdat ze laten zien hoe een goed functionerend statistisch systeem een misleidende indruk kan wekken zonder dat het systeem zelf gebrekkig functioneert. Tussen mei en oktober verlaagde de ERS zijn raming voor de supermarktprijzen in 2026 drie keer, tot een middenwaarde van 2,3 procent binnen een bandbreedte van 1,9 tot 2,7 procent. Daarmee volgde de dienst de werkelijke afzwakking van de consumentenprijsindex in september, toen voedsel voor thuisconsumptie op maandbasis met een tiende procent en op jaarbasis met 1,8 procent steeg, tegenover 3,7 procent voor alle producten en diensten en 3,5 procent voor restaurantvoedsel. De inflatie van supermarktprijzen ligt nu onder de algemene inflatie. Voor een huishouden dat vier jaar lang heeft gezien hoe voedselprijzen sneller stegen dan vrijwel alles daarbuiten, is dat een echte ommekeer, en precies het soort feit waaraan een ruimere betekenis wordt toegekend dan gerechtvaardigd is.
Drie eigenschappen van de index ondermijnen die veralgemening.
De weging is daarvan het minst intuïtief. Het boodschappenmandje wordt samengesteld op basis van de gemiddelde consumptie, en gemiddelden worden gedomineerd door huishoudens die in absolute bedragen het meest uitgeven. Daardoor leven een tweeverdienerspaar met een professionele baan dat wekelijks 400 dollar aan boodschappen uitgeeft en een gezin van vier personen dat 180 dollar uitgeeft niet volgens dezelfde index, zelfs wanneer ze identieke producten kopen, aangezien dezelfde procentuele verandering een andere hoeveelheid voedsel vertegenwoordigt waarvan moet worden afgezien. Ze kopen bovendien niet dezelfde producten. De nationale wegingsfactoren omvatten speciale koffie, kant-en-klaarmaaltijden en hoogwaardige stukken vlees in verhoudingen die niet overeenkomen met de winkelwagens van huishoudens met lagere inkomens. Daardoor wijkt de inflatie in de categorieën die een arm huishouden daadwerkelijk koopt af van de inflatie in de categorieën die in de index zwaar meewegen.
Substitutie veroorzaakt nog meer vertekening. De CPI houdt hiermee rekening door ervan uit te gaan dat huishoudens overstappen op goedkopere alternatieven wanneer relatieve prijzen veranderen. Dat is verdedigbaar voor een maatstaf van de kosten van levensonderhoud, maar nutteloos om de prijsontwikkeling van een vast boodschappenmandje te beschrijven. Zodra een gezin ribeye heeft ingeruild voor rundergehakt en vervolgens rundergehakt voor kippenbouten, registreert de index die verschuiving als een verzachting van de prijsdruk, terwijl het gezin haar als een verlies ervaart. Iedere nieuwe stap naar goedkopere producten stelt de uitgangssituatie opnieuw vast, zodat een verbetering van de index en een verslechtering van de situatie van het huishouden uiteindelijk dezelfde gebeurtenis blijken te zijn, bekeken vanuit twee verschillende perspectieven.
Basiseffecten zijn niets anders dan rekenkunde. Een stijging van 2,3 procent is klein vergeleken met een jaar dat begon op een prijsniveau dat een derde hoger lag dan in 2019, omdat het vergelijkingspunt niet langer de wereld van vóór de pandemie is, maar het verhoogde prijsplateau. Iedere maand met een bescheiden stijging wordt vergeleken met een maand waarin alles al duur was, en de daaruit voortvloeiende rust zit in de noemer en niet in de prijs.
Niets hiervan maakt de prognose onjuist. Het maakt haar tot een uitspraak over de snelheid binnen een systeem waarvan juist de positie het probleem vormt, en de verwarring tussen die twee is niet onschuldig. Het verschil tussen afnemende inflatie en dalende prijzen wordt voortdurend uitgelegd en voortdurend uit het oog verloren, deels omdat beide vergelijkbaar ogende grafieken opleveren en deels omdat de politieke waarde van het eerste veel groter is dan die van het tweede. Niemand voert campagne met de constatering dat het prijsniveau niet zal dalen.
Wat looncijfers naast prijscijfers doen met het geruststellende verhaal
De reële gemiddelde uurlonen daalden volgens het Bureau of Labor Statistics in de twaalf maanden tot september met 0,6 procent, na vrijwel onveranderde cijfers gedurende het voorjaar en de vroege zomer. De nominale lonen stijgen nog steeds, maar de prijzen stijgen sneller. In een gewoon jaar zou dat een voetnoot zijn op de vierde pagina van een persbericht dat niemand leest. Tegen de achtergrond van een prijsniveau dat een derde hoger ligt dan zeven jaar geleden, betekent het echter dat de inhaalslag die huishoudens na de pandemie stilzwijgend in het vooruitzicht werd gesteld, niet heeft plaatsgevonden en dat er geen aanwijzingen zijn dat die zal plaatsvinden binnen een termijn die ertoe doet voor iemand die deze week boodschappen moet kopen.
Waarom het verhaal van afkoelende inflatie dit verhult, verdient een duidelijke uitleg, omdat die verhulling structureel is en niet voortkomt uit een samenzwering. De CPI meet een veranderingspercentage, terwijl het probleem van een huishouden bestaat uit de verhouding tussen de kosten van wat het nodig heeft en het geld waarover het beschikt. Afnemende inflatie betekent dat die verhouding minder snel verslechtert, maar doet niets om haar te verbeteren. Toch wordt in veel publieke communicatie het eerste behandeld alsof het het tweede is. Toen Jeff Harmening, de bestuursvoorzitter van General Mills, in februari tijdens een bijeenkomst van de Consumer Analyst Group of New York verklaarde dat de kosten van levensonderhoud en de druk van woonlasten het bestedingspatroon veranderden en dat waar voor je geld een fundamentele verwachting was geworden die niet meer zou verdwijnen, beschreef hij een verhouding aan een publiek van beleggers dat moest horen dat het oude prijsmodel zijn langste tijd had gehad.
Fabrikanten kwamen met verschillende snelheden en vanuit tegengestelde richtingen tot die conclusie, en die uiteenlopende ontwikkeling is informatiever dan welke afzonderlijke aankondiging dan ook. Gedurende de eerste helft van 2026 zei de sector hardop wat de volumecijfers al stilzwijgend duidelijk maakten. General Mills verlaagde de prijzen van ongeveer twee derde van zijn Noord-Amerikaanse assortiment supermarktproducten. PepsiCo kondigde prijsverlagingen tot 15 procent aan voor veel snackproducten en begon met het schrappen van een vijfde van zijn productassortiment. J.M. Smucker verlaagde eveneens zijn prijzen. Circana verlaagde zijn groeiprognose voor de detailhandel in voedingsmiddelen en dranken in 2026 van een bandbreedte van drie tot vijf procent naar twee tot vier procent.
Achter die aankondigingen ging een reeks uitspraken van topbestuurders schuil met een ongewoon openhartige toon. Sean Connolly van Conagra vertelde Food Dive in februari dat zijn bedrijf de laatste inflatiegolf zelf had opgevangen in plaats van die door te berekenen, na vier opeenvolgende jaren van prijsverhogingen, omdat de consument een breekpunt had bereikt. Over concurrenten die nog een extra prijsverhogingsronde doorvoerden, zei hij dat ze de consument eenvoudigweg te ver hadden gedreven. Dirk Van de Put, bestuursvoorzitter van Mondelēz, was tijdens dezelfde conferentie nog directer: “Ik maak me zorgen over de Amerikaanse consument. Ik zie niet hoe er iets zal veranderen totdat het besteedbare inkomen van de consument stijgt of de kosten aanzienlijk beginnen te dalen.”
In augustus was de feitelijke ontwikkeling interessanter geworden dan de aankondigingen. Conagra draaide zijn koers om en verhoogde de prijzen, waarbij het 1,4 procentpunt aan verkoopvolume verloor. General Mills behield of vergrootte zijn marktaandeel in ongeveer twee derde van zijn tien grootste categorieën, hetzelfde aandeel van het assortiment waarvoor het de prijzen had verlaagd, en verloor desondanks in totaal verkoopvolume, terwijl de operationele winst van de Noord-Amerikaanse detailhandelsactiviteiten met een vijfde daalde. Twee bedrijven die qua prijsbeleid in tegengestelde richtingen bewogen, verloren allebei verkochte eenheden, wat niet is wat de theorie van prijselasticiteit voorspelt en evenmin wat beide bedrijven in hun vooruitzichten hadden aangenomen.
De meest aannemelijke gevolgtrekking, en het blijft een gevolgtrekking, is dat de doorslaggevende beperking niet de prijs van een afzonderlijk product is, maar de totale omvang van het budget waar alle producten om concurreren. Een huishouden dat 140 dollar voor de week heeft, koopt niet meer ontbijtgranen omdat die goedkoper zijn geworden; het koopt ontbijtgranen in plaats van iets anders, en dat andere product verdwijnt uit de winkelwagen. Verliezen op categorieniveau worden herverdeeld in plaats van goedgemaakt, zodat een korting marktaandeel oplevert binnen een budget dat blijft krimpen en de fabrikant winstmarge inlevert voor een prijs die ieder kwartaal kleiner wordt.
Iets vergelijkbaars gebeurt bij de manier waarop de verlichting wordt aangeboden. Veel kortingen komen in de vorm van grotere promotiekortingen, digitale kortingsbonnen en klantenkaartprijzen in plaats van lagere schapprijzen. Aanbiedingen zijn voorwaardelijk en tijdelijk, terwijl het benutten ervan tijd, vervoer en meestal een smartphone vereist. Een huishouden met twee winkels op loopafstand en een uur om de boodschappen te plannen, krijgt een wezenlijk lagere rekening dan een huishouden met één winkel en zonder dat extra uur. Daardoor wordt de verlichting door kortingen op regressieve wijze verdeeld, terwijl ze als een algemeen voordeel wordt gepresenteerd. De consument die de korting het hardst nodig heeft, is het minst goed toegerust om ervan te profiteren.
Een verkleining van het assortiment volgt vanzelf op krimpende winstmarges. Het schrappen van productvarianten door PepsiCo en Smucker vormt de zichtbare kant van een bredere verschraling, en minder producten in de schappen betekent minder keuzemogelijkheden om naar goedkopere alternatieven over te stappen. De lange reeks nicheproducten, waaronder zich vaak goedkopere en qua voedingswaarde afwijkende alternatieven bevinden, verdwijnt als eerste. Daardoor wordt de ladder van goedkopere keuzemogelijkheden smaller op het moment dat meer mensen erop aangewezen raken.
Wat de scannergegevens laten zien zodra prijsstijgingen de omvang van de daling niet langer verhullen
Scannergegevens hebben ten opzichte van enquêtegegevens het voordeel dat ze niet afhankelijk zijn van het geheugen, omdat een product óf langs de scanner gaat óf niet. Die betrouwbaarheid is de reden waarom de cijferreeksen van Bain en NielsenIQ aandacht verdienen die vertrouwensindices wel krijgen, maar zelden verdienen.
De groei van het aantal verkochte eenheden werd medio 2025 negatief. Gedurende die herfst en tot in het nieuwe jaar waren de prijsstijgingen voldoende om dat te verhullen, waarbij de omzet in dollars nog steeg terwijl de onderliggende hoeveelheid daalde. Rond februari waren de prijsstijgingen daarvoor niet langer voldoende. Het aantal verkochte eenheden daalde zo sterk dat ook de omzet terugliep. Dat patroon hield maand na maand aan in verschillende regio’s en in juni had de daling op jaarbasis 1,8 procent bereikt. Zelfs de verkoopkanalen die profiteerden van de overstap naar goedkopere winkels, zoals discountwinkels, groothandelsclubs en grote winkelketens, verkochten minder eenheden. Daarmee vervalt de geruststellende verklaring dat consumenten alleen veranderden waar ze kochten, in plaats van hoeveel ze kochten.
De analisten van Bain wilden de krimp niet aan één enkele oorzaak toeschrijven, en hun lijst van bijdragende factoren verdient serieuze aandacht omdat die de eenvoudigste versie van het verhaal over financiële nood ingewikkelder maakt. Benzine werd in maart landelijk ongeveer 20 procent duurder, een onmiddellijke en onvermijdelijke aanslag op het weekbudget. De deelname aan SNAP daalde eind vorig jaar sterk toen nieuwe werkvereisten van kracht werden, waarbij de gevolgen het zwaarst waren voor de laagste inkomensgroepen. De groei van het besteedbare inkomen vertraagde. Onder die schokken liggen drie structurele ontwikkelingen die geen verband houden met prijzen: een aanhoudende verschuiving van supermarktverkopen naar onlinebestellingen, waarbij de boodschappenmandjes van nature kleiner zijn; een afnemende huishoudensgrootte; en de verspreiding van GLP-1-medicijnen voor gewichtsverlies, waarvan gebruikers minder eten en waarbij 30 tot 40 procent van hen in de steekproef van Bain actief probeerde de uitgaven aan boodschappen te verminderen.
Alle drie verdienen het om serieus te worden genomen. Het effect van de medicijnen is een verbetering van het welzijn die als een daling wordt geregistreerd, en een deel van de krimp bestaat eenvoudigweg uit mensen die minder voedsel nodig hebben. De afname van de huishoudensgrootte is al tientallen jaren gaande. Onlineboodschappen groeiden al voordat inflatie een probleem werd. Trek al die factoren van de daling af en het cijfer wordt kleiner zonder tot nul te dalen, en het komt zelfs niet in de buurt van nul in de categorieën waarin vervanging het moeilijkst is, juist de categorieën die het belangrijkst zijn voor de voeding.
De houding van consumenten volgt de scannergegevens zo nauwkeurig dat toeval moeilijk vol te houden wordt. Het Consumer Lab van Bain stelde vast dat 80 procent van de Amerikanen probeerde de uitgaven in het algemeen te verminderen en 28 procent specifiek probeerde te bezuinigen op boodschappen. Binnen die tweede groep stapte 56 procent over op goedkopere merken, kocht 49 procent daadwerkelijk minder producten en maakte 44 procent gebruik van kortingsbonnen. Het Noord-Amerikaanse supermarktonderzoek van McKinsey leverde een vergelijkbaar beeld op: 51 procent beperkte impulsaankopen, 47 procent stapte over op huismerken, 43 procent maakte meer gebruik van aanbiedingen en 43 procent vergeleek prijzen intensiever.
Dit zijn niet de gewoonten van een bevolking die zich aan een nieuw prijsniveau heeft aangepast en het gewone leven heeft hervat. Het zijn de gewoonten van een bevolking die voortdurend probeert de uitgaven te optimaliseren binnen een beperking die in vier jaar niet is versoepeld. Het belangrijkste resultaat is de aanhoudende aard van dit gedrag, niet de intensiteit ervan, omdat intensiteit op een schok zou wijzen en aanhoudend gedrag op een blijvende toestand.
Waarom de weg naar goedkopere producten uit opeenvolgende treden bestaat, en wat iedere trede kost
Huishoudens die onder financiële druk staan, dalen af langs een ladder waarvan de treden een vaste volgorde hebben. Die volgorde is in consumentenonderzoek zo consistent dat ze eerder als een opeenvolging dan als een keuzemenu kan worden beschouwd. De overstap van A-merken naar huismerken komt eerst, aangezien huismerken volgens de Consumer Brands Association in veel categorieën 20 tot 30 procent goedkoper zijn dan vergelijkbare merkproducten. Die verschuiving verloopt ongeveer in het tempo dat McKinsey heeft gemeten. Daarna volgt het verkoopkanaal, waarbij de supermarkt plaatsmaakt voor een grote winkelketen, die vervolgens plaatsmaakt voor een groothandelsclub en daarna voor een discountwinkel. Vervolgens verandert de verpakkingsgrootte: grotere verpakkingen wanneer er voldoende geld beschikbaar is en kleinere wanneer dat niet zo is. Die kleinere verpakkingen hebben een hogere prijs per eenheid, een nadeel dat zich iedere week opstapelt.
De uitbreiding van Dollar General is de duidelijkste fysieke uitdrukking van de overstap naar een goedkoper verkoopkanaal. De keten is van plan in 2026 ongeveer 450 nieuwe winkels in de Verenigde Staten te openen, na 575 het jaar daarvoor, en wil meer dan 4.000 bestaande vestigingen verbouwen. Meer dan 80 procent van de nieuwe winkels heeft een oppervlakte van 8.500 tot 9.500 vierkante voet, wat in alles behalve de naam neerkomt op een kleinschalige supermarkt, gevestigd op plaatsen waar een volwaardige supermarkt zich niet zal vestigen. Meer dan 6.700 winkels van de keten verkopen verse groenten en fruit, meer vestigingen dan welke andere grote winkelketen of supermarktketen in het land dan ook.
Op het eerste gezicht is dat een verbetering van de toegankelijkheid, en gedeeltelijk is het dat ook. Het onderzoek is minder positief dan de uitbreiding doet vermoeden. Een artikel uit 2026 in Quantitative Marketing and Economics stelde vast dat de komst van een discountwinkel op een lokale markt de consumptie van verse groenten en fruit aanzienlijk vermindert onder nabijgelegen huishoudens met lage inkomens die hoge vervoerskosten hebben. Het mechanisme wordt begrijpelijk zodra het wordt uitgelegd: de discountwinkel trekt het winkelbezoek naar zich toe, de supermarkt die dat bezoek voorheen aantrok verliest het verkoopvolume dat zijn afdeling met verse producten rechtvaardigde, en wat op loopafstand overblijft is een beperkter voedselaanbod. Calorieën worden gemakkelijker verkrijgbaar terwijl variatie moeilijker bereikbaar wordt, en die twee effecten werken elkaar tegen bij iedere beoordeling van de voedingskwaliteit.
Huismerken kennen een vergelijkbare dubbelzinnigheid. Ze zijn goedkoper voor een in naam identiek product en vormen tegelijkertijd het instrument waarmee een winkelier zijn eigen winstmarge beheerst. Het goedkoopste segment van een huismerkassortiment is vaak het segment waarin op de samenstelling wordt bezuinigd. Daardoor is de overstap voor het huishouden rationeel, maar niet zonder nadelen, en doorgaans kan het huishouden niet zien welke prijs het daarvoor betaalt.
Wat deze ladder als geheel oplevert, is een winkelwagen waarvan de buitenkant lijkt op die van hetzelfde huishouden twee jaar geleden, maar waarvan de inhoud qua voedingswaarde anders is: minder verse producten, meer lang houdbare producten, kleinere verpakkingen, meer huismerken en meer bezoeken aan dichterbij gelegen winkels met een slechter assortiment. Niets daarvan verschijnt in de prijsindex, die producten prijst in plaats van voedingspatronen, en vrijwel niets ervan verschijnt in de detailhandelscijfers, die dollars tellen in plaats van wat met die dollars werd gekocht.
Drie categorieën waarin het aanbod niet binnen één begrotingscyclus op een prijssignaal kan reageren
Rundvlees, koffie en sla verdienen afzonderlijke aandacht, omdat de ontwikkelingen in elk van deze categorieën structureel zijn in plaats van monetair en elk een andere vorm van starheid laat zien.
Rundvlees is het duidelijkste geval en wordt het vaakst verkeerd begrepen. De nationale kudde vleeskoeien telde op 1 januari 2026 27,6 miljoen dieren, het laagste aantal sinds 1961, en de telling van juli registreerde 28,5 miljoen vleeskoeien, de laagste stand sinds het begin van die cijferreeks in 1971. Het aantal geboren kalveren in 2026 werd geraamd op 32,5 miljoen, twee procent minder en het laagste aantal ooit geregistreerd, de negende opeenvolgende jaarlijkse daling. De productie onder federaal toezicht lag in de meeste maanden onder het niveau van een jaar eerder en zal naar verwachting tot december lager blijven. De ERS voorspelt voor het jaar een prijsstijging van rund- en kalfsvlees met 8,7 procent, met een bandbreedte die tot 10,1 procent reikt.
Droogte dwong veehouders in verschillende veeteeltgebieden jarenlang hun kuddes te verkleinen. De productiekosten bleven zo hoog dat het aanhouden van een jonge koe betekende dat een veehouder afzag van onmiddellijke inkomsten uit het waardevolste kalf dat hij ooit had grootgebracht. De zuidelijke grens was een jaar lang gesloten voor Mexicaans rundvee vanwege de Nieuwe-Wereld-schroefwormvlieg. De Federal Reserve Bank van Kansas City schreef het uitblijven van herstel in een opvallend nuchtere analyse toe aan kosten, weersomstandigheden en ziekterisico’s, samen met het eenvoudige feit dat de rekensom uitbreiding niet aantrekkelijk maakte.
Een rundveestapel verandert langzaam. Tussen de beslissing om een jong dier aan te houden en het moment waarop het slachtrijp is, liggen twee tot drie jaar, langer dan een huishouden zijn budget kan plannen en langer dan een prijssignaal effectief richting kan geven. De prijsstijging doet wat ze geacht wordt te doen, maar doet dat laat, en wordt bovendien verstoord door importen die op dezelfde markt concurreren. Het resultaat is een categorie waarin inflatie een symptoom is van biologische processen die botsen met vier decennia van schaalvergroting en concentratie, in plaats van een monetaire ontregeling.
Voor een huishouden betekent dit zelden dat rundvlees helemaal wordt opgegeven. Rundergehakt blijft op het menu, magerder en in een grotere verpakking als er ruimte in de vriezer is. Sukadelappen of stoofvlees veranderen van een wekelijkse aankoop in iets voor af en toe. Biefstuk wordt iets voor een speciale gelegenheid. De categorie verdwijnt niet uit de winkelwagen, maar verandert van status, van dagelijkse boodschap naar traktatie. Die herclassificatie is precies het mechanisme waarop de uitdrukking dat voedsel een luxe wordt, doelt. Zeer weinig Amerikaanse huishoudens kunnen helemaal geen rundvlees kopen; zeer veel huishoudens zijn opgehouden het te kopen zoals ze dat vroeger deden. Het verschil tussen die twee uitspraken omvat het grootste deel van het verschijnsel.
Koffie kent een andere vorm van starheid. De productie is afhankelijk van weersomstandigheden in de herkomstgebieden, er zijn weinig vervangingsmogelijkheden voor mensen die eraan gewend zijn en de gewoonte blijft bestaan bij prijsniveaus waarop andere aankopen al zouden worden opgegeven. De detailhandelsprijs van koffie lag in september 7,1 procent hoger dan een jaar eerder, binnen een drankencategorie waarvoor een stijging van 4,4 procent werd voorspeld. Het verkoopvolume houdt daardoor stand terwijl de prijsstijging wordt doorberekend en het huishouden de hogere kosten opvangt in plaats van over te stappen op een alternatief.
Verse groenten zijn van de drie het belangrijkst. De ERS voorspelt voor 2026 een stijging van de detailhandelsprijzen met 5,8 procent, boven op een verwachte stijging van de groenteprijzen op boerderijniveau met 21,2 procent. In september lagen de detailhandelsprijzen al 2,8 procent hoger dan een jaar eerder. Verse groenten en fruit worden het vaakst genoemd in voedingsadviezen en behoren tegelijkertijd tot de gemakkelijkste categorieën om op te bezuinigen, omdat ze bederfelijk zijn, omdat verspilling zichtbaar wordt in de afvalbak en omdat goedkope calorieën elders verkrijgbaar zijn. Een huishouden dat een dollar minder uitgeeft aan groenten en een dollar meer aan pasta, heeft zijn financiële positie verbeterd en zijn voedingspatroon verslechterd, en niets in de prijsgegevens laat zien dat die verschuiving heeft plaatsgevonden.
Daartegenover staan de categorieën waarin de prijzen dalen. Voor eieren wordt voor het jaar een daling van 29,3 procent voorspeld en in september lagen de prijzen 20,6 procent lager dan een jaar eerder, na stijgingen van 21,9 procent in 2025 en 32,2 procent in 2022. De productie herstelt zich en er zijn eindelijk voldoende vervangende leghennen beschikbaar. Zuivel is 0,4 procent goedkoper geworden en de prijzen van vetten en oliën dalen.
Wanneer de cijfers worden weergegeven zoals de overheidsdienst ze publiceert, is het verschil in één oogopslag duidelijk:
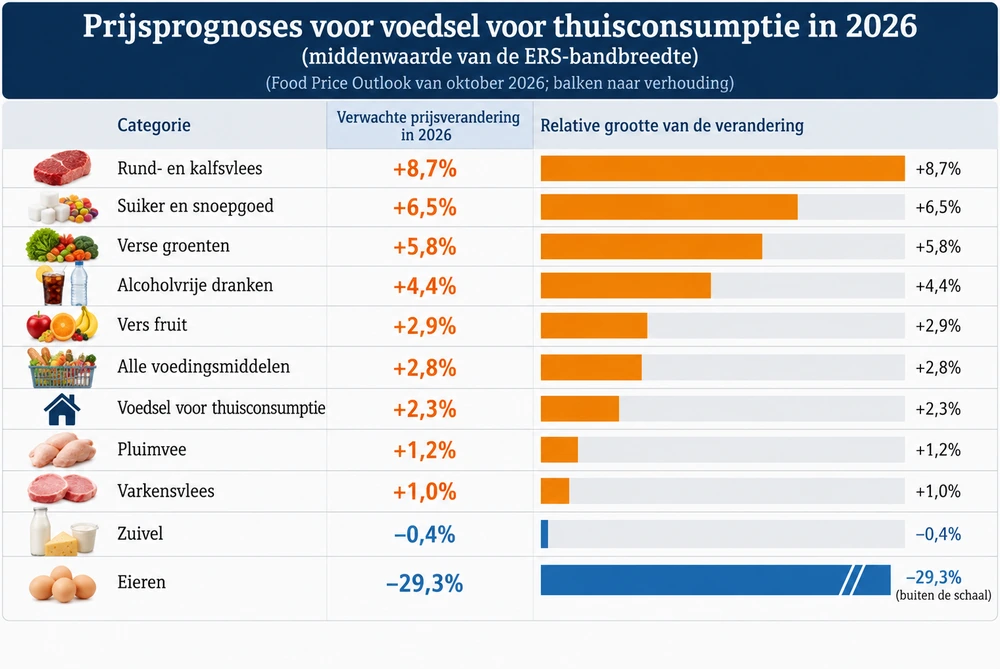
Wat daalt, zijn de prijzen van producten waarbij een eerdere aanbodschok is teruggedraaid. Wat stijgt, zijn de prijzen van producten waarbij het aanbod zich niet snel of helemaal niet kan herstellen. Een huishouden dat naar het gemiddelde kijkt, zou daarom concluderen dat voedselprijzen stabiliseren, terwijl een huishouden dat rundvlees, sla en koffie koopt tot een andere conclusie zou komen. Beide zouden gelijk hebben over verschillende boodschappenmandjes.
Waarom de wekelijkse boodschappen naar kortlopend krediet zijn verschoven, en waarom de kostenstructuur daar slecht bij past
Consumentenkrediet werd vroeger gebruikt om de niet-noodzakelijke uitgaven van het leven te financieren, en het laten doorlopen van een openstaande boodschappenrekening op een creditcard was uitzonderlijk gedrag. Inmiddels is het normaal geworden.
De uitstaande creditcardsaldi bereikten in het tweede kwartaal 1,263 biljoen dollar, een stijging van 54 miljard dollar op jaarbasis en dicht bij het record van 1,28 biljoen dollar van het jaar daarvoor, binnen een totale huishoudschuld van 18,77 biljoen dollar, volgens het Center for Microeconomic Data van de Federal Reserve Bank of New York. De op jaarbasis berekende instroom in betalingsachterstanden van negentig dagen op creditcards bedroeg 6,97 procent, statistisch niet te onderscheiden van de 6,93 procent een jaar eerder.
De populaire interpretatie van die cijfers is te alarmistisch geweest, en het is belangrijk dat recht te zetten. De grafiek die het meest wordt verspreid, laat zien dat het aandeel uitstaande saldi met een betalingsachterstand van negentig dagen steeg van 7,6 procent eind 2022 naar 12,8 procent begin 2026, wat op een ineenstorting lijkt. Vijf onderzoekers van de New York Fed ontleedden de cijferreeks in een bericht van 11 augustus op Liberty Street Economics en schreven het grootste deel van de stijging toe aan een groeiende hoeveelheid schulden die al waren afgeschreven, maar die kredietverstrekkers tegenwoordig veel langer aan kredietregistratiebureaus blijven melden dan vroeger. Het aandeel afgeschreven saldi dat een jaar later nog werd gerapporteerd, verdubbelde van ongeveer 40 procent in de periode 2004–2012 tot 80 procent in 2024. Wanneer afgeschreven saldi uit zowel de teller als de noemer worden verwijderd, komt de reeks van uitstaande achterstanden weer overeen met de reeks van nieuwe achterstanden en met de gegevens uit de rapportages van banken. Volgens de maatstaf die antwoord geeft op de vraag hoe huishoudens er nu voorstaan, zijn de betalingsachterstanden verhoogd maar sinds begin 2024 stabiel.
Verhoogd maar stabiel is niet hetzelfde als gezond. Een op jaarbasis berekende instroom van zeven procent in ernstige betalingsachterstanden, in een land met een werkloosheid van ongeveer vier procent, beschrijft een aanzienlijke bevolkingsgroep die te maken heeft met een structureel probleem van betalingsvermogen in plaats van een tijdelijk probleem van betalingstermijnen.
Koop-nu-betaal-later maakt de verschuiving bij boodschappen nog duidelijker zichtbaar, en de eigen enquête van de Federal Reserve biedt het beste inzicht. Volgens de Survey of Household Economics and Decisionmaking van het bestuur gebruikte zestien procent van de volwassenen in 2025 een product waarbij in vier termijnen wordt betaald, en een vijfde van de gebruikers zette dit in voor boodschappen of maaltijdbezorging. Onder gebruikers met een inkomen van minder dan 50.000 dollar liep dat aandeel op tot 29 procent. Gebruikers die er boodschappen mee betaalden, hadden bij een gelijk inkomen meer kans dan anderen om te laat te betalen of kosten te maken. Bij elf procent van alle gebruikers veroorzaakte een termijnbetaling een roodstand of kosten wegens onvoldoende saldo, en onder degenen die een onverwachte uitgave van 100 dollar niet uit spaargeld konden betalen, liep dat percentage op tot 18 procent. De samenvatting van de Federal Reserve is ondubbelzinnig: sommige volwassenen hebben moeite om de eerste levensbehoeften te betalen, en koop-nu-betaal-later vult dat tekort niet op.
Het ontwerp van het product verklaart dit patroon, aangezien betaling in vier termijnen rentevrij is wanneer op tijd wordt betaald en de termijnen automatisch worden afgeschreven. Vier betalingen verspreid over zes weken, boven op wekelijkse boodschappen, veroorzaken een reeks afschrijvingen op een rekening waarvan het saldo al voor de huur is bestemd. De financieringskosten bestaan daardoor niet uit rente, maar uit kosten voor roodstand, die het zwaarst drukken op rekeningen met de kleinste financiële buffer. Volgens een peiling van LendingTree gebruikt 29 procent van de gebruikers deze betaalmethode voor boodschappen, ongeveer twee keer zoveel als twee jaar eerder. Dat cijfer komt uit onderzoek dat nauw verbonden is met de kredietsector en moet daarom vooral als aanwijzing voor een ontwikkeling worden gelezen, maar het wijst in dezelfde richting als de gegevens van de Federal Reserve. De wekelijkse boodschappen zijn onderdeel geworden van het systeem van kortlopend krediet, en de kostenstructuur van dat systeem is slecht geschikt voor een aankoop die iedere zeven dagen terugkeert.
Waarom huur, verzekeringen en andere vaste lasten het budget al opeisen voordat voedsel aan de beurt komt
Voedsel is de meest zichtbare begrotingspost die onder druk staat en vrijwel nooit de oorzaak van die druk. Dat onderscheid is belangrijk, omdat een betoog als dit gemakkelijk de indruk kan wekken dat boodschappen het probleem zijn, terwijl ze vooral de plaats zijn waar het probleem zichtbaar wordt.
Huisvesting vormt de grootste vaste verplichting. In 2024 besteedden 22,7 miljoen huurdershuishoudens meer dan dertig procent van hun inkomen aan huur en nutsvoorzieningen, 49 procent van alle huurders, waaronder 12,1 miljoen huishoudens die meer dan de helft van hun inkomen uitgaven, volgens het huurmarktrapport van 2026 van het Harvard Joint Center for Housing Studies. Beide aantallen zijn records. Van 2001 tot 2024 stegen de inkomens van huurders in reële termen met negen procent, terwijl de huren met dertig procent stegen. Het rapport beschrijft de situatie zelf als markten die zijn afgekoeld terwijl de betaalbaarheidscrisis is verdiept, een combinatie die tegenstrijdig klinkt maar dat niet is: de leegstand kan toenemen en de huren voor nieuwe contracten kunnen dalen, terwijl bestaande huurders vast blijven zitten aan zware lasten die onder ongunstigere omstandigheden zijn aangegaan.
Verzekeringen, nutsvoorzieningen, gezondheidszorg, kinderopvang en vervoer komen daar bovenop, elk afzonderlijk beheersbaar maar gezamenlijk doorslaggevend. Betrouwbare cijferreeksen voor het lopende jaar zijn voor verschillende van deze posten verspreid over toezichthouders van afzonderlijke staten en brancheorganisaties, wat een van de redenen is waarom de gecombineerde druk minder nauwkeurig wordt besproken dan ze verdient. Wat zonder overdrijving kan worden gezegd, is de richting van de ontwikkeling, aangezien elk van deze uitgaven door contractuele of medische omstandigheden moeilijker te verminderen is dan voedsel. Daardoor vangt voedsel de resterende druk op. Een huishouden onderhandelt niet opnieuw over zijn verzekeringspremie om sla te kunnen kopen; het koopt minder sla.
Die ongelijkheid is de reden waarom supermarktgegevens een diagnostische waarde hebben en waarom ze ten onrechte voor een oorzaak worden aangezien. De winkelwagen is de laatste flexibele post in een budget waarvan de andere posten star zijn geworden, en een winkelwagen die onder druk staat, is een huishouden dat in de enige eenheid waarover het zelf controle heeft laat zien dat de vaste lasten de financiële speelruimte hebben opgeslokt.
Waarom publieke voorzieningen worden beperkt op het moment dat particuliere budgetten dat het minst kunnen opvangen
De begrotingswet van 2025 verhoogde de leeftijdsgrens voor de werkvereisten van SNAP voor arbeidsgeschikte volwassenen zonder afhankelijke gezinsleden van 54 naar 64 jaar en breidde de verplichting uit naar ouders van kinderen van 14 jaar en ouder, waarbij de naleving vanaf februari 2026 gefaseerd werd ingevoerd. Volgens berichtgeving daalde de deelname tussen juli 2025 en februari 2026 met meer dan 3,5 miljoen mensen, een cijfer dat afkomstig is uit secundaire berichtgeving in plaats van een gepubliceerde administratieve cijferreeks en daarom het best als benadering kan worden beschouwd. Bain noemt de daling van SNAP-deelname als een van de factoren achter de krimp van het verkoopvolume, en een overzicht van onderzoek naar werkvereisten door de Brookings Institution concludeert dat dergelijke vereisten de werkgelegenheid niet verhogen, maar wel tot grote dalingen in de deelname leiden.
Liefdadigheidsorganisaties hebben de gevolgen opgevangen van wat het programma niet langer biedt. De maandelijkse enquêtes van het netwerk van Feeding America lieten zien dat 65 procent van de deelnemende voedselbanken een maandelijkse stijging van de vraag rapporteerde, terwijl ongeveer 90 procent aangaf dat de vraag steeg of gelijk bleef. Een afzonderlijke enquête uit 2026 onder mensen die gebruikmaakten van het netwerk wees uit dat zes op de tien financieel niet stabiel waren. Voedselbanken zijn bedoeld als vangnet en niet als fundament, en een vangnet waarop twee opeenvolgende jaren een beroep wordt gedaan, wordt dunner.
De officiële maatstaf voor honger heeft zich met dit alles mee bewogen, maar loopt sterk achter. Het USDA-rapport over voedselzekerheid van huishoudens in 2024, gepubliceerd in december 2025, stelde vast dat 13,7 procent van de huishoudens voedselonzeker was, ongeveer 18,3 miljoen huishoudens en circa 47,9 miljoen mensen, statistisch niet te onderscheiden van de 13,5 procent in 2023. Zeer lage voedselzekerheid, de categorie waarin de voedselinname daadwerkelijk afneemt, trof 5,4 procent van de huishoudens, ofwel 7,2 miljoen. Onder huishoudens onder de armoedegrens was 39,4 procent voedselonzeker, tegenover 7,9 procent onder huishoudens met een inkomen op of boven 185 procent van de armoedegrens.
Twee kenmerken van dat rapport verdienen commentaar. De gegevens zijn bij publicatie twee jaar oud, zodat een enquête die in december 2025 werd gepubliceerd een land beschrijft dat de benzineprijsstijging van 2026 en de daling van de SNAP-deelname nog niet had ondergaan. Bovendien bestaat de mogelijkheid dat de cijferreeks wordt beëindigd, waarbij in berichtgeving de editie van 2024 als mogelijk de laatste wordt beschreven. Daarmee zou de enige directe nationale maatstaf verdwijnen voor de vraag of mensen zich voldoende voedsel kunnen veroorloven.
Waarom een gemiddelde stabiel blijft wanneer de bovenste helft van de inkomensverdeling stabiel blijft
De totale voedseluitgaven lijken stabiel, en die stabiliteit ontstaat doordat het gemiddelde wordt berekend over een verdeling die uiteen is gevallen.
Amerikanen besteedden in 2025 volgens de ERS 9,7 procent van hun besteedbare persoonlijke inkomen aan voedsel, tegenover 10,4 procent in 1997, waarbij het aandeel voor thuisconsumptie 4,8 procent bedroeg. De totale voedseluitgaven bereikten 2,51 biljoen dollar. Dit zijn de cijfers die worden aangehaald om aan te tonen dat voedsel in de Verenigde Staten goedkoop is, en historisch en internationaal vergeleken is dat grotendeels ook zo.
Huishoudens in het laagste inkomenskwintiel besteedden volgens gegevens van de Consumer Expenditure Survey van het Bureau of Labor Statistics over 2023 30,6 procent van hun inkomen aan voedsel, tegenover 7,5 procent in het hoogste kwintiel. Een zesvoudig verschil in het aandeel van het budget betekent dat een uniforme prijsverandering geen uniform effect heeft, aangezien dezelfde 2,3 procent aan de bovenkant een afrondingsverschil is en aan de onderkant een werkelijke vermindering van de bestedingsruimte. Het betekent ook dat de voedseluitgaven van het laagste kwintiel al zo sterk zijn beperkt dat verdere bezuinigingen gevolgen hebben voor de voedingskwaliteit en niet alleen voor het budget.
De bestedingsbereidheid volgt dezelfde tweedeling. De Consumer Health Index van Bain plaatst de bestedingsbereidheid van huishoudens met lage en middeninkomens op of onder het langetermijngemiddelde. General Mills noemde consumenten met midden- en lagere inkomens specifiek in zijn vooruitzichten, en commentaren op de kredietgegevens van de New York Fed spreken steeds vaker van een K-vormige tweedeling, waarbij de bovenste tak het goed doet, de onderste niet, en het gemiddelde van beide geen van beide werkelijk beschrijft.
Huishoudens met middeninkomens vormen de groep om in de gaten te houden, omdat hun financiële problemen het meest recent zijn. Een tweeverdienershuishouden met een mediaan inkomen heeft meer speelruimte dan een huishouden in het laagste kwintiel en minder dan een huishouden in het hoogste, en heeft hetzelfde prijsniveau moeten opvangen met minder overheidssteun en zonder opgebouwde financiële buffer. Het gedrag dat McKinsey en Bain hebben gemeten, de overstap naar goedkopere producten, het combineren van kortingsbonnen en het vermijden van impulsaankopen, is gedrag van huishoudens rond het midden van de inkomensverdeling. Het is niet hoe armoede eruitziet; het is hoe een voorheen comfortabel huishouden eruitziet in het derde jaar van financiële druk, en het is de voorlopende indicator van de richting waarin de verdeling zich ontwikkelt.
Wat het woord luxe verhult, en waarom het onderscheid bepalend is voor het beleid
De uitdrukking dat voedsel een luxe wordt, vervult in het gewone taalgebruik drie functies, en door die van elkaar te scheiden wordt de bewering toetsbaar.
Absolute onbetaalbaarheid is de eerste en minst voorkomende vorm, die ongeveer één op de zeven huishoudens omvat die voedselonzekerheid melden en één op de twintig die aangeven dat hun voedselinname daadwerkelijk afneemt. Die bevolkingsgroep kiest niet tussen rundvlees en kip, maar tussen eten en betalen. De instrumenten die voor hen van belang zijn, zijn SNAP, WIC, schoolmaaltijden en voedselverstrekking door liefdadigheidsorganisaties, in plaats van wat dan ook in de prijscijfers.
Relatieve achteruitgang in status is de tweede en verreweg de grootste vorm. Ze beschrijft een product dat van een basisproduct verandert in iets voor bijzondere gelegenheden zonder volledig uit het voedingspatroon te verdwijnen, onder druk van de prijs en de herschikking van het huishoudbudget. Rundvlees is het huidige voorbeeld en restaurantmaaltijden vormen een ander voorbeeld, waarbij voor voedsel buitenshuis een prijsstijging van 3,5 procent wordt voorspeld tegenover 2,3 procent voor boodschappen, een verschil dat het lang bestaande patroon omkeert waarin uit eten gaan een betaalbare gemaksoptie was. Die achteruitgang in status is geen ontbering en is langdurig, omdat gewoonten die onder druk ontstaan blijven bestaan nadat de druk afneemt. Daarom loopt het herstel van het verkoopvolume van een categorie jaren achter op het prijsherstel.
Mentale belasting is de derde en minst gemeten vorm. Boodschappen doen brengt tegenwoordig een planningslast met zich mee die tien jaar geleden niet bestond, omdat het vergelijken van prijzen per eenheid, het combineren van kortingsbonnen, klantenkaartprijzen via apps, het plannen van routes langs drie winkels en het nemen van beslissingen over vervangende producten allemaal aandacht kosten die vroeger aan andere zaken kon worden besteed. Die last drukt het zwaarst op huishoudens met de minste financiële speelruimte en de minste tijd. De kosten zijn reëel en verschijnen in geen enkele index. Een huishouden dat iedere week over de inhoud van de winkelwagen moet nadenken, draagt een tweede onbetaalde baan met zich mee, en zal zijn financiële situatie als slechter beoordelen dan de rekensom alleen voorspelt, en terecht.
Alle drie komen samen in één mechanisme: voedsel verandert van een vanzelfsprekende achtergrondvoorwaarde in een beslissing die voortdurend aandacht vraagt. Voedsel was ooit het onderdeel van een budget waarover niet hoefde te worden nagedacht, en in een groeiend deel van de Amerikaanse huishoudens moet er nu iedere week en over ieder afzonderlijk product worden nagedacht. Dat is wat de gegevens vanuit drie verschillende richtingen tegelijkertijd hebben vastgelegd.
Wat deze interpretatie zou weerleggen, en welke onzekerheden niet snel zullen verdwijnen
Een interpretatie als deze moet vergezeld gaan van voorwaarden waaronder zij weerlegd kan worden, en vier daarvan zouden binnen een jaar uitsluitsel geven.
Aanhoudende reële loongroei is de eerste, aangezien drie of vier opeenvolgende kwartalen met positieve reële groei van het gemiddelde uurloon de bepalende verhouding bij de bron zouden verbeteren, waarna het verkoopvolume met een vertraging van twee kwartalen zou moeten volgen. Het huidige cijfer is negatief zes tiende procent, waardoor aan die voorwaarde niet is voldaan, maar ze wel voldoende dichtbij ligt om aannemelijk te zijn.
Een omslag in het aantal verkochte eenheden is de tweede en meest directe voorwaarde, omdat scannergegevens over het verkoopvolume niet met woorden omhoog kunnen worden gepraat. Twee opeenvolgende kwartalen met positieve groei van het aantal verkochte eenheden naast omzetgroei zouden aantonen dat huishoudens weer meer zijn gaan kopen in plaats van producten te vervangen.
Stabilisatie van het marktaandeel van huismerken is de derde, aangezien de overstap naar goedkopere producten een ondergrens heeft en een huishouden dat op huismerken is overgestapt die mogelijkheid grotendeels heeft benut. Een plateau zou het einde van de ladder markeren in plaats van het midden ervan, en een ommekeer zou op herstel wijzen.
Een afname van de omvang van promotiekortingen is de vierde. Als fabrikanten kortingen beginnen terug te draaien omdat het verkoopvolume is hersteld, waren die kortingen een reactie op zwakte. Als ze de kortingen verder vergroten, waren ze onvoldoende.
Drie echte onzekerheden maken dit alles ingewikkelder en moeten worden benoemd in plaats van opgelost. Of de volumedaling grotendeels structureel is, vormt de grootste onzekerheid, omdat de verspreiding van GLP-1-medicijnen, de afname van de huishoudensgrootte en de verschuiving naar onlinebestellingen gezamenlijk verantwoordelijk zouden kunnen zijn voor een blijvende jaarlijkse daling van één tot twee procent die weinig met betaalbaarheid te maken heeft. In dat geval is een deel van de krimp permanent en onschadelijk. De doorwerking van invoerheffingen op geïmporteerd voedsel en verpakkingen is de tweede onzekerheid, waarbij zowel de richting als de omvang werkelijk onzeker zijn. De derde is de prognosebandbreedte zelf, aangezien de ERS-prognose voor voedsel voor thuisconsumptie in 2027 een bandbreedte heeft van min 5,2 procent tot plus 7,5 procent, zo breed dat stellige uitspraken over volgend jaar vooral uitspraken zijn over het vertrouwen van de voorspeller.
Conclusie
Boodschappen hebben een bewijskracht die andere begrotingsposten missen. Een auto kan in beslag worden genomen en toch nog worden meegeteld, een huurbetaling kan te laat worden gedaan en toch worden voldaan, maar voedsel wordt wekelijks gekocht en in hoeveelheden die binnen enkele dagen op veranderingen reageren. Daardoor vormt de kassa het meest gedetailleerde overzicht van het betalingsvermogen van huishoudens dat het land voortbrengt. Wat dat overzicht in de tweede helft van 2026 laat zien, is een bevolking die fysiek minder voedsel koopt tegen een prijsniveau dat een derde hoger ligt dan zeven jaar geleden, op een arbeidsmarkt die er officieel goed voorstaat, terwijl de overheidssteun wordt beperkt en krediet een deel van het verschil opvangt tegen extra kosten.
De afkoeling heeft het stijgingstempo bereikt, maar niet het prijsniveau. Of zij ooit het prijsniveau bereikt, hangt af van de reële lonen, van de reactie van het aanbod in een handvol categorieën die zich langzaam aanpassen, en van beslissingen die ver boven de hoogte van een winkelwagen worden genomen. Totdat dat gebeurt, zullen de maandelijkse inflatiecijfers een herstel blijven beschrijven dat in de winkelgangen nog niet is bevestigd, en zal het verschil tussen die twee voor goed nieuws worden aangezien door iedereen die het eerste cijfer leest en daar ophoudt.
Onafhankelijke journalistiek is niet vanzelfsprekend. Zeker niet in een wereld waarin grote belangen steeds meer bepalen wat u wel en niet te horen krijgt. Frontnieuws weigert zich daaraan te onderwerpen. Geen adverteerders, geen sponsors, geen verborgen agenda’s. Alleen onze lezers maken het mogelijk dat wij onafhankelijk kunnen blijven schrijven en onderzoeken. Klik hieronder en draag bij aan het voortbestaan van Frontnieuws.
Copyright © 2026 vertaling door Frontnieuws. Toestemming tot gehele of gedeeltelijke herdruk wordt graag verleend, mits volledige creditering en een directe link worden gegeven.
Volg Frontnieuws op 𝕏 Volg Frontnieuws op Telegram
Kennelijk is rundvlees het beste vlees voor de mens en juist dat wordt gigantisch duur gemaakt. Zie het ook bij de slager.
Ik zeg het maar weer, de film Soylent Green is waarop ze aansturen. Maar eerst mag je insecten vreten en geprint\laboratoriumvlees en vis gewonnen uit kankercellen.
2026, we hebben veel bereikt.
Eet al 47j geen vlees meer, super gezond en geen pilletje nergens voor nodig…al zeker geen stuk van een rottend kadaver.
Mooi zo, hoe minder mensen het rundvlees kope,m hoe goedkoper het wordt. Ik roep dus op om massaal geen runderlappen meer te kopen, kunnen die prijzen eindelijk eens een keer omlaag. Zou ook eens leuk zijn voor de verandering toch? 😂
Ziet u er ook zo gezond uit Volindenbroek en Dolf Jansen?
Ài, MT, geen bistecca fiorentina of parmaham voor jou MT, wow wat mis jij veel smaakpalet, 29% minimum, zonde!!!
Voor de verandering.
https://m.youtube.com/watch?v=8gqwpfEcBjI
Dit is allemaal gecreëerd, dus als wij de mensen die dit creëren gaan negeren en als mensen weer mens durven te zijn, dan hebben we massaal schijt aan alle regels en prijzen. Er moet 1 schaap door het hek, dan volgen alle anderen. De elites zijn dan wel de baas, maar wij gevangenen besturen en maken alles. Wij kunnen elkaar ook gratis helpen of elkaar voordeeltjes geven, er zijn zoveel manieren om onze macht te laten gelden.
Alles verandert pas als wij zelf veranderen. Mensen hebben een noodzaak nodig om te veranderen, daar gaan de mensen die de vlammen al jaren negeren, de vlammen nu voelen. Kijk eens onder een willekeurig youtube filmpje en je ziet dat veel mensen alles doorzien. De vijand heeft al verloren, het is nu wachten tot ze opgeven of tenonder gaan.
Ik ben het hier wel mee eens Theme, een beetje meer vertrouwen in je medemens kan je ook wat rustiger maken. Al was die COVID periode wel degelijk traumatisch voor mij. Niet meer je eigen kroeg en restaurant binnen kunnen komen. ( niet allemaal trouwens) maar die het wel deden krijgen nooit meer een cent van me.
Koop bij de boer want dat is een begin en geef je naaste ook bv eten uit je tuin.
Ik wil helemaal niet veranderen. Het is wel lekker zo.
Helemaal mee eens, Theme. De ouderwetse ruilhandel in de volktuinderij moet er weer komen. En eruit met dat gazon, en doe, zoals vele Amerikanen, groente en fruit erin. Al zaai je in je bloemenborder maar een rij kruiden en snijsla. Het is lekkerder dan die lachgassla uit de supermarkt omdat het vers en goedkoper is. En als je goed bemest met bijv. locale paardemest van een hobby shetlandhouder is het gezonder en voedzamer dan dat spul dat van uitgepute kunstmest velden komt. Kortom een betere wereld begint bij jezelf.
een erg lang én gedetailleerd Artikel..maar helaas Pindakaas DAT WETEN WE ALLEMAAL AL ‼ daar ben ik wel heel zeker van…de verloedering van onze steden en gemeenten, zien we ook of neem eens een kijkje waar je bent opgegroeid…je schrikt je Rot…😖🤬..
veel is juist heel veel beter geworden
in zowel nl als be
in jaren 80/90 nog veel verkrotting in vlaamse en nederlandse steden
maar er zijn ook nieuwe plaatsen bijgekomen
artikel gaat over usa denk ik
kan me niet voorstellen dat in eu iemand kortlopend krediet neemt voor dagelijkse boodschappen
hoewel ik uk bestaat venomeen van de payday credit.
A payday credit (or payday loan) is a small, short-term unsecured loan intended to bridge the gap until your next paycheck, though it typically carries high interest rates, steep fees, and strict single-lump-sum repayment terms.
Dat ligt aan de wijk die je binnen stapt, want vele wijken lijken ondertussen wel getto s.
Rob Jetten :
We staan allemaal pal achter de rechtsstaat met haar vrije democratie en haar vrije markten !!
(De een veel meer dan de ander, die zich over de rug van de burgers bedruipt en zich dikker voordoet dan hij is, dat dan weer wel. Maar allez : de kreet van Rob Jetten bekt wel lekker voor de mensen in de luilekkerlandkringen).
Het Rockefeller poppetje.
De prijzen zijn in Nederland veel harder gestegen. De prijzen vergeleken 2020 zijn meer dan 100 tot 300% gestegen over de gehele linie. De lonen zijn niet zo ver mee gestegen. Daar de overheid altijd met inflatie correctie werkt, zijn hun opgelegde belastingen ook in die trend verhoogd. Zo wordt de bevolking door inflatie gewoon onteigend.