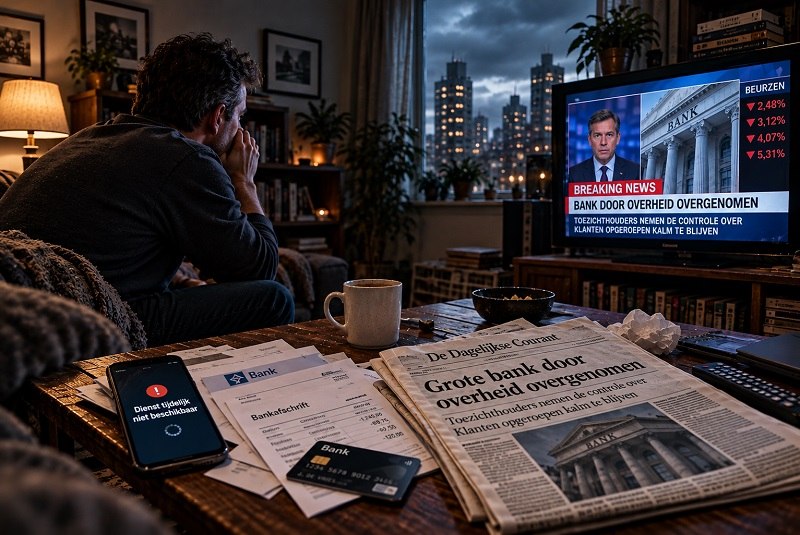
De melding komt op vrijdagmiddag om 16.47 uur binnen, via een app die je zelden opent. Er staat dat een van de grote banken, een naam waarvan je het grootste deel van je volwassen leven gebruik hebt gemaakt, door de overheid is overgenomen. Je leest het vier keer voordat de woorden tot je doordringen. Toezichthouders grijpen doorgaans laat op de dag in, nadat de filialen zijn gesloten en het personeel naar huis is gegaan, vanuit de gedachte dat een weekend tussen de aankondiging en maandagochtend iedereen wat ademruimte geeft.
Uit gewoonte gaat je duim naar de bankapp, zoals je misschien naar je portemonnee zou grijpen om te controleren of die er nog is. Een klein cirkeltje draait rond en blijft draaien. Er verschijnt een grijze, beleefde melding die je nog nooit eerder hebt gezien, iets over druk verkeer en onderbrekingen van de dienstverlening. Niemand schreeuwt. Geen sirenes, geen man op televisie die met zijn armen zwaait. Alleen een draaiend cirkeltje en één vlakke zin, die samen aankondigen dat je geld niet langer de telefoon opneemt, schrijft Milan Adams.
In de groepschat van de familie verschijnt een tweede signaal. Iemand heeft een screenshot van een saldo gemaakt. Iemand anders meldt dat een huurbetaling in behandeling is, een uitdrukking die de komende drie weken heel wat gewicht zal moeten dragen. Dan typt de neef die iedereen altijd net iets voor is de zin die in één klap de stemming van miljoenen mensen zal bepalen: haal vanavond nog contant geld.
Vermenigvuldig dat tafereel met vijf miljoen keukens, auto’s en toiletten op kantoor, want dit alles gebeurt op hetzelfde uur. Banken gaan niet failliet zoals huizen in brand vliegen, plotseling en voor iedereen zichtbaar. Ze gaan langzaam ten onder, van binnenuit, na jaren van kleine spanningen waar niemand op heeft gelet.
Tegen de tijd dat het publiek de naam hoort, is de beslissing al genomen en zijn de documenten al ondertekend. Het enige wat nog rest, is de paniek beheersen die dat papierwerk veroorzaakt, en dat onderdeel komt nooit in de leerboeken terecht. Het faillissement zelf is technisch van aard. De paniek die het veroorzaakt, is een heel andere zaak.
De meeste mensen beseffen nooit helemaal hoeveel van het moderne leven via een handvol gebouwen verloopt. Rechtstreekse stortingen, salarisbetalingen, hypotheekaflossingen, kaartbetalingen, de automatische afschrijving van de elektriciteitsrekening, de kleine overboeking die ervoor zorgt dat een winkel nog een week langer open kan blijven. Niets daarvan ligt in een kluis. Het is een getal in een grootboek dat door één bank wordt bijgehouden en waarvan andere banken gezamenlijk aannemen dat het klopt. Laat één grootboek stoppen met bijwerken en die overeenstemming begint te wankelen, waarna die instabiliteit zich met de snelheid van het internet naar buiten verspreidt.
Op dit niveau is geld grotendeels een geloofssysteem, en een bijzonder goed aangeprezen geloofssysteem. Je hebt vrijwel zeker nooit de werkelijke dollars achter je betaalrekening gezien, omdat die in fysieke zin niet bestaan. Wat bestaat, is een belofte, en een keten van andere beloften, en een gezamenlijke bereidheid om te blijven handelen alsof die beloften solide zijn. Die bereidheid doet al het werk. Wanneer voldoende mensen tegelijkertijd ophouden erin te geloven, begint het hele systeem te hoesten, en die hoest noemen we een bankrun.
Het gewone leven draait op een marge van dagen, niet van maanden. Een salaris komt binnen, rekeningen worden betaald, boodschappen worden met een kaart afgerekend en de buffer die aan het einde overblijft, is klein. Tweeënzeventig uur bevroren bankrekeningen is vervelend. Twee weken is een crisis, want een hypotheek houdt geen rekening met het papierwerk van je bank en een supermarkt accepteert geen begripvol schouderophalen.
Daaronder bevindt zich een donkerdere laag, die weinig te maken heeft met welke bank er ook op je telefoon staat. Sinds het voorjaar van 2023, toen drie van de vier grootste bankfaillissementen uit de Amerikaanse geschiedenis binnen acht weken plaatsvonden en het rumoer vervolgens eenvoudigweg verstomde, is het systeem ongewoon rustig geweest. Dat voelt comfortabel, maar het is ook het soort stilte waarin zelfgenoegzaamheid ontstaat. Een systeem dat drie jaar lang niet serieus op de proef is gesteld, zit vol mensen die vergeten zijn hoe zo’n beproeving aanvoelt, en systemen die vergeten zijn hoe ze getest worden, zijn kwetsbaar op manieren die onzichtbaar blijven tot het moment waarop ze dat niet meer zijn.
Of een grote bank kan instorten, staat nauwelijks ter discussie. Banken gaan voortdurend failliet, tientallen per decennium, waarvan de meeste zo klein zijn dat het nieuws je nooit bereikt. Het interessante geval is de grote bank, die verbonden is met je salarisbetaling en de hypotheek van je huisbaas en de helft van de kleine bedrijven in je stad. Dat scenario zou zich ontvouwen gedurende de eerste twaalf uur, vervolgens de twaalf dagen daarna en daarna een lang, grauw jaar.
Wat volgt, is een oprechte poging om dat scenario van onderaf te doorlopen, in de volgorde waarin het zich daadwerkelijk zou ontvouwen, met gebruikmaking van de werkelijke mechanismen die vandaag bestaan en de echte precedenten die we al hebben overleefd. Delen ervan zijn door de overheid geoefend, en andere delen door de banken. Jij hebt vrijwel niets ervan geoefend, en dat is de kloof die de moeite waard is om te dichten.
De eerste twaalf uur, wanneer de schermen stilvallen
Woorden vallen als eerste uit elkaar, en dat gebeurt op sociale media in plaats van op televisie. Toezichthouders nemen banken juist laat op vrijdag over zodat een weekend de schok kan opvangen, maar de moderne wereld houdt geen rekening met weekenden. Tegen de tijd dat de officiële verklaring verschijnt, doet het gerucht al uren de ronde, verspreid via screenshots, halve zinnen en de bijzondere toon die financiële mensen aanslaan wanneer ze heel erg hun best doen om kalm te klinken. Vertrouwen is kwetsbaar en het internet is bijzonder goed in het vinden van de zwakke plek.
De bankrun zelf is onmiddellijk. In 1907 betekende dat een rij mannen met hoeden buiten een marmeren entree. In 2008 betekende het klanten die in de rij stonden op een trottoir in Californië, terwijl de politie de orde handhaafde, nadat IndyMac in juli van dat jaar failliet ging met 32 miljard dollar aan activa en duizenden mensen in realtime ontdekten dat een bank slechts zo sterk is als de menigte die ervoor staat. In 2023 verscheen de menigte helemaal niet meer. Op één dag verdween 42 miljard dollar bij Silicon Valley Bank, grotendeels via laptops, met een snelheid van meer dan een miljoen dollar per seconde, en de bank was de volgende ochtend dood.
Houd dat getal in gedachten. Tweeënveertig miljard op één dag, zonder rijen, zonder bankhal en zonder hoeden. Een bank die vier decennia had bestaan en het geld van de helft van de technologiesector beheerde, werd leeggehaald in ongeveer de tijd die nodig is om twee afleveringen van een serie te bekijken. Het personeel van de filialen hoorde over de bankrun via dezelfde krantenkoppen als iedereen.
Het falen tijdens die eerste uren verloopt in een specifieke volgorde, en die volgorde vertelt je wat je moet beschermen. Apps worden als eerste traag en bezwijken onder miljoenen gelijktijdige aanmeldingen. Overboekingen tussen banken lopen vervolgens vertraging op, omdat de infrastructuur die geld tussen instellingen verplaatst, gebouwd is voor een rustig tempo en niet voor een stormloop. Daarna, als de schade ernstig genoeg is, beperken sommige banken stilletjes de dagelijkse uitstroom of bevriezen ze overboekingen volledig, om tijd te winnen om de schade op te nemen.
Geldautomaten worden het tweede front. Contant geld is fysiek, en fysieke dingen raken op. Een automaat met enkele honderdduizenden dollars kan op één angstige middag worden leeggehaald, en de bestelwagens die hem bijvullen rijden volgens een schema dat is ontworpen voor een gewone dinsdag. Bij echte paniek raken eerst de automaten bij de bankfilialen leeg, vervolgens die bij supermarkten en daarna die in wijken waar mensen toch al van salaris tot salaris leven. Wie de kleinste buffer heeft, bereikt de automaat als laatste.
Bankfilialen gaan doorgaans op zaterdag of maandag weer open, en er ontstaan inderdaad rijen, omdat sommige mensen een menselijk gezicht nodig hebben en sommige bedrijven een afgestempeld document. De politie heeft eerder bankmenigten in goede banen geleid en zou dat opnieuw doen. De menigte bij het filiaal is slechts de zichtbare rand. Het grootste deel van het stervensproces vindt ergens anders plaats, in de app.
Houd tijdens deze uren ook de andere banken in de gaten, want besmetting is zelden rationeel en wacht niet op feiten. Spaarders bij volkomen gezonde instellingen beginnen eveneens geld te verplaatsen, omdat ze het verschil niet kunnen zien tussen een bank met een probleem en een bank die alleen maar lijkt op de bank met een probleem. Signature Bank ging twee dagen na Silicon Valley Bank in 2023 failliet en First Republic volgde in mei. Geen van de drie had dezelfde ziekte, alleen hetzelfde symptoom: een markt die plotseling niet meer in hen geloofde.
Kleine bedrijven voelen het eerder dan huishoudens, en ze voelen het het hardst. Een onderneming met veertig werknemers en een betaalrekening bij de failliete bank kan geen salarissen uitbetalen vanaf een rekening waartoe zij geen toegang heeft. Eigenaren bellen hun bankiers, vervolgens hun accountants en daarna elkaar, op zoek naar iemand die kan beloven dat de betalingen van vrijdag zullen worden verwerkt. Niemand kan iets beloven, omdat het mechanisme dat die belofte mogelijk zou maken zelf onder curatele staat. Tegen zondagavond begint de lokale economie te haperen.
Het psychologische moment komt laat op de eerste avond, wanneer de adrenaline wegebt en het rekenen begint. Hoeveel staat er op de rekening, hoeveel is verzekerd, hoeveel ligt boven de grens, hoe lang zou het huishouden kunnen overleven met wat er in de la ligt? Miljoenen gezinnen maakten dezelfde berekening in het najaar van 2008 en opnieuw in het voorjaar van 2023. Het veroorzaakt telkens hetzelfde koude gevoel: je hele financiële leven is een getal op een scherm dat wordt onderhouden door vreemden die je nooit zult ontmoeten.
Wanneer de overheid ingrijpt
De cavalerie bestaat daadwerkelijk, ze arriveert snel en haar naam is de Federal Deposit Insurance Corporation. Hier wordt het verhaal werkelijk geruststellend en blijft het ook werkelijk gebaseerd op de realiteit. Sinds de instantie in 1933 werd opgericht, heeft geen enkele deposant bij een Amerikaans bankfaillissement ook maar één cent aan verzekerd geld verloren, een staat van dienst die depressies, oorlogen, de ineenstorting van de spaar- en kredietinstellingen, het uiteenspatten van de internetzeepbel en drie van de grootste bankfaillissementen uit de geschiedenis heeft doorstaan. Weinig beloften in het moderne leven zijn zo lang zo trouw nagekomen.
De dekking is nauwkeurig omschreven. De standaardgrens bedraagt 250.000 dollar per deposant, per bank en per eigendomscategorie, en de FDIC zorgt ervoor dat deze binnen enkele werkdagen wordt nagekomen, door rekeningen over te dragen aan een overnemende bank, cheques uit te schrijven of beide. Voor een gewone spaarder is de praktische ervaring vaak een vreemde administratieve waas, gevolgd door een werkende rekening bij een andere bank, met een ander logo en een andere app die moet worden gedownload.
De grens die ertoe doet, is die boven het verzekerde maximum. Alles boven de verzekerde grens loopt technisch gezien risico, en daar verandert de stemming. Er ontstaat een vordering op de resterende activa van de failliete bank, een document voor het onverzekerde gedeelte, en vervolgens wacht je. Leningen, gebouwen en effecten worden langzaam geveild, en wat wordt teruggewonnen, wordt over maanden of jaren verdeeld in fracties die niemand kan voorspellen. Boven de grens uitkomen betekent zelden dat je alles verliest. Het betekent meestal dat je de controle over het tijdschema verliest.
Toezichthouders beschikken over instrumenten die verder gaan dan verzekeringen en zullen die gebruiken. Noodkredietfaciliteiten van de Federal Reserve kunnen het systeem overspoelen met liquiditeit, wat een ingewikkelde manier is om te zeggen dat de Fed geld aan banken leent zodat de geldautomaten blijven werken en kaartbetalingen blijven doorgaan. Binnen enkele dagen richtte de Fed in 2023 een geheel nieuwe faciliteit op, het Bank Term Funding Program, bedoeld om te voorkomen dat een lokaal probleem een nationaal probleem werd. Het werkte goed genoeg om de paniek binnen enkele weken te laten afnemen. Verwacht de volgende keer dezelfde reflexen, alleen sneller, omdat het publiek de volgende keer de film al eens heeft gezien.
Het ministerie van Financiën en de FDIC kunnen de regels oprekken wanneer de situatie daarom vraagt. In 2023 beriepen zij zich op de uitzondering voor systeemrisico’s, een bepaling die hen toestond onverzekerde deposanten bij de twee failliete banken te beschermen, met als argument dat verliezen voor die deposanten een bredere ineenstorting zouden hebben veroorzaakt. Die uitzondering geldt niet automatisch. Deposito’s boven de verzekerde grens worden alleen gedekt wanneer toezichthouders oordelen dat het bredere systeem gevaar loopt. Daarom waarschuwde Janet Yellen destijds dat de garantie niet zou gelden voor iedere deposant boven de grens bij ieder toekomstig faillissement. Later omschreef zij de inzet nauwkeurig, waarbij zij sprak over “de beslissende maatregelen die we in maart hebben genomen om deposanten te beschermen en extra liquiditeit aan het systeem te verschaffen”, en stelde dat deze “het zeer ernstige risico van bredere financiële besmetting in het banksysteem” hadden beperkt.
De eigen leiding van de FDIC gebruikte dat weekend directere woorden. Voorzitter Martin Gruenberg zei dat de instanties “beslissende maatregelen namen om de Amerikaanse economie te beschermen door het vertrouwen van het publiek in ons banksysteem te versterken”. Het vertrouwen van het publiek is volgens zijn formulering het allerbelangrijkste. Het geld is echt. Wat voorkomt dat het wegstroomt, is vertrouwen, en vertrouwen is iets wat een overheid in een noodsituatie kan creëren, ongeveer zoals een brandweerploeg een brandgang aanlegt.
Niets daarvan zorgt ervoor dat de dagen rustig aanvoelen. Storingen doen zich toch voor, transacties lopen vertraging op, de website van een bank blijft een week lang een puinhoop en functionarissen zeggen meer dan ze bedoelen en minder dan ze zouden moeten. De markten schokken heen en weer, wat rechtstreeks doorwerkt in pensioenrekeningen en miljoenen mensen op papier armer doet voelen voordat hun in werkelijkheid iets is overkomen. De aandelenmarkt is niet de economie, maar laat wel zien hoe mensen zich voelen, en mensen zullen zich verschrikkelijk voelen.
De weken daarna, wanneer de echte schade zich verspreidt
Problemen die onder controle worden gehouden, doven uit, en het tweede bedrijf wordt een langzame zucht van verlichting. Het vertrouwen keert geleidelijk terug, de app werkt weer, salarissen worden uitbetaald en mensen houden op vier keer per dag hun saldo te controleren. De meeste faillissementen eindigen zo, worden opgevangen en vergeten, een alinea in een financiële geschiedenis die niemand leest. Stille faillissementen zijn de norm, en de gevallen die het nieuws halen zijn de uitzondering. Het is die uitzondering die we ons voorstellen.
Laat het probleem zich verspreiden en het tweede bedrijf verandert in een kettingreactie. Geld begint weg te stromen bij banken die alleen maar lijken op de failliete bank, en die gelijkenis hoeft niet diepgaand te zijn. Een vergelijkbare omvang is voldoende, of een vergelijkbare focus op een bedrijfstak, of een vergelijkbare hoeveelheid onverzekerde bedrijfsrekeningen. De besmetting in 2023 verspreidde zich langs een gedeeld profiel in plaats van een gedeelde balans, en bracht nog twee banken ten val voordat het weekend voorbij was en een derde binnen twee maanden. Eén faillissement wordt onder de verkeerde omstandigheden een oordeel over een hele categorie instellingen.
Krediet is waar een gewoon mens de tweede golf voelt, vaak zonder het verband met de bank te leggen. De overlevenden worden voorzichtig, want voorzichtigheid is hoe je de volgende schrik overleeft. Kredietverlening wordt aangescherpt. Een hypotheek die je bijna zou krijgen, wordt moeilijker te verkrijgen. Een kredietlijn voor kleine bedrijven die het restaurant van je neef overeind hield, wordt zonder waarschuwing ingekort. Creditcardlimieten worden verlaagd, soms van de ene op de andere dag, en een huishouden dat zich prima wist te redden, ontdekt dat de beschikbare buffer nooit zo groot was als het afschrift deed vermoeden.
Banen volgen het krediet met een vertraging van weken of maanden. Wanneer bedrijven niet kunnen lenen, stopt de uitbreiding, vervolgens stopt het aannemen van personeel en daarna begint het inkrimpen. Een bankfaillissement garandeert geen recessie, maar een ernstig bankfaillissement behoort tot de betrouwbaarste aanjagers van recessies die we kennen, omdat het precies het weefsel aantast dat spaarders met kredietnemers verbindt. De crisis van 2008 begon als een hypotheekprobleem, werd een bankenprobleem en eindigde als een werkloosheidsprobleem van tien procent, in die volgorde. Die volgorde is belangrijk.
Andere instellingen nemen de vluchtelingen op. Kredietcoöperaties, die via een parallel systeem tot dezelfde grens van 250.000 dollar verzekerd zijn, zien tijdens een schrikperiode een toestroom van nieuwe leden, omdat mensen ergens naartoe willen dat kleiner en menselijker aanvoelt. Handelaren in goud en zilver melden binnen enkele dagen uitverkochte voorraden, omdat spaarders grijpen naar dingen waarover geen enkel grootboek controle heeft. Degenen die hun geld al hadden gespreid, contant geld in huis hadden gehouden en enkele tastbare bezittingen hadden aangeschaft, ontdekken dat ze niet bang zijn, en het verschil tussen hen en hun buren heeft weinig met intelligentie te maken. Het komt vooral neer op voorbereiding.
Er is een sociale dimensie die economische artikelen overslaan. Een bankencrisis is een vertrouwenscrisis, en vertrouwen is waar samenlevingen op draaien wanneer al het andere faalt. Buurtchats organiseren zich opnieuw rond de vraag wie contant geld heeft en wie een rekening kan voorschieten. Huisbazen wordt gevraagd een week uitstel te geven en soms doen ze dat, omdat hun eigen rekening ook bevroren is. De informele economie groeit en mensen ontdekken opnieuw dat een wederdienst die iemand je verschuldigd is, een vorm van spaargeld is.
Hoe snel het kan eindigen, is het merkwaardige. Zodra de garanties worden geloofd, zodra de overnemende banken bekend zijn, zodra de eerste maandag zonder catastrofe voorbijgaat, draait de kudde zich om en loopt terug. Mensen die op vrijdag hun rekeningen leeghaalden, storten een maand later opnieuw geld, soms zelfs bij de instelling die hen bang had gemaakt. Paniek heeft een korte halfwaardetijd wanneer zij goed wordt beheerst en een lange wanneer dat niet gebeurt, en het verschil tussen die uitkomsten is meestal een kwestie van uren en een kwestie van woorden.
Wat 2008 en 2023 ons al hebben geleerd
De geschiedenis is het enige laboratorium dat beschikbaar is, en zij heeft dit experiment binnen het geheugen van de huidige generaties twee keer uitgevoerd, met twee heel verschillende resultaten. De crisis van 2008 was langdurig en diepgaand, een hypotheekbesmetting die zich gedurende achttien maanden uitbreidde, gevolgd door een reactie die enorm, controversieel en traag op gang kwam. De crisis van 2023 was kort en hevig, een besmetting van deposito’s die in twee maanden drie banken trof en vervolgens uitdoofde, gevolgd door een vrijwel onmiddellijke reactie. Meer dan wat ook bepaalde snelheid hoe beide eindigden.
Snelheid is belangrijk omdat paniek zichzelf versterkt. Een bankrun die een week mag doorgaan, wordt een bankrun die niet meer kan worden gestopt, omdat het gerucht tegen die tijd is verhard tot een overtuiging, en overtuigingen over geld zijn zelfvervullend. Washington Mutual, het grootste bankfaillissement uit de Amerikaanse geschiedenis met 307 miljard dollar aan activa, bracht het grootste deel van 2008 glijdend door, verloor deposito’s en verloor het vertrouwen, en tegen de tijd dat de overheid de bank eind september overnam, was de instelling al uitgehold. Ze was al maanden aan het sterven. Silicon Valley Bank daarentegen was op woensdag gezond en op vrijdagochtend dood, omdat er op één dag 42 miljard dollar verdween en niets de tijd had om geleidelijk te verlopen.
De tweede les is lelijker en wordt minder besproken. Het draaiboek van 2008 gebruikte belastinggeld om banken te redden, het publiek haatte dat en die woede veroorzaakte een politieke tegenreactie die een decennium opnieuw vormgaf. Daaruit ontstond een nieuwer instrument, de bail-in. In plaats van dat de overheid een cheque uitschrijft, dragen de grote deposanten en obligatiehouders van de bank zelf de verliezen, waarbij hun vorderingen worden omgezet in aandelen of afgewaardeerd zodat de bank van binnenuit opnieuw van kapitaal kan worden voorzien. Het model dateert uit Cyprus in 2013, waar grote deposanten bij twee falende banken een deel van hun onverzekerde geld bevroren zagen worden en gedeeltelijk in eigen vermogen zagen worden omgezet.
Een bail-in verandert de berekening voor iedereen die aanzienlijk geld bij één instelling aanhoudt. Boven de verzekerde grens ben je niet langer alleen klant, maar word je schuldeiser, en schuldeisers krijgen te maken met afschrijvingen. Het geld verdwijnt niet noodzakelijkerwijs. Het wordt geherstructureerd, omgezet, bevroren, opnieuw gewaardeerd en later teruggegeven in een vorm die je niet zelf hebt gekozen. Voor een vermogende spaarder is de bail-in de stille nachtmerrie die verborgen zit in het woord redding, omdat het betekent dat degenen die worden gered, meebetalen aan de redding.
Twee dingen blijven in beide tijdperken constant. Verzekerde deposito’s zijn altijd beschermd geweest, in iedere crisis, zonder uitzondering, en die bescherming is geen gunst die wordt ingetrokken wanneer de situatie verslechtert. De omringende economie geniet geen dergelijke bescherming. Banen, krediet, prijzen, huren, de kans op het verkrijgen van een autolening of een hypotheek vallen allemaal buiten dat vangnet, en ze kunnen allemaal schade oplopen, zelfs wanneer je rekening volkomen veilig is.
Jamie Dimon, die de grootste bank van het land leidt en iedere crisis sinds het tijdperk van de spaar- en kredietinstellingen heeft meegemaakt, schreef in zijn aandeelhoudersbrief van 2023 een zin die inmiddels profetisch klinkt. “De huidige crisis is nog niet voorbij”, schreef hij, “en zelfs wanneer zij achter ons ligt, zullen de gevolgen ervan nog jarenlang voelbaar zijn.” Hij had gelijk in de beperkte betekenis, en de nog specifiekere waarheid is dat de gevolgen van ieder groot faillissement de krantenkoppen met een decennium overleven en zichtbaar worden in strengere kredietverlening, tragere groei en een generatie spaarders die instellingen iets minder vertrouwt.
De afgelopen jaren zijn bijna griezelig rustig geweest, wat op zichzelf ook een gegeven is. Twee faillissementen in 2024, twee in 2025 en tot dusver dit jaar nog twee, allemaal kleine instellingen met hooguit enkele honderden miljoenen aan activa, binnen een week opgevangen en vergeten. De grote namen hebben standgehouden. Rust, zoals iedere veteraan uit de financiële wereld je met een licht nerveuze glimlach zal vertellen, is precies de toestand waarin het volgende probleem zich stilletjes begint te vormen.
Hoe je je eigen spaargeld vóór maandag kunt beschermen
Voorbereiding op bankproblemen is niet ingewikkeld. Het is saai, goedkoop en maakt het verschil tussen een crisis aanschouwen en er middenin zitten. Je probeert niet het volgende faillissement te voorspellen. Je probeert er onverschillig tegenover te kunnen staan, zodat het, welke bank ook ten onder gaat en wanneer dan ook, een ongemak wordt in plaats van een catastrofe.
Spreid het geld over verschillende instellingen. Geen enkele rekening zou meer moeten bevatten dan de verzekerde grens van 250.000 dollar, en als het spaargeld van het huishouden daarboven uitkomt, hoort het overschot bij een tweede bank, een derde bank of in een andere eigendomscategorie bij dezelfde bank. Gezamenlijke rekeningen, pensioenrekeningen en trustrekeningen hebben elk een afzonderlijke dekking, wat betekent dat een echtpaar met de juiste rekeningtypen op legitieme wijze veel meer dan een kwart miljoen bij één instelling kan beschermen. De FDIC publiceert de regels in begrijpelijke taal, en een uur besteden aan het lezen ervan is beter dan een jaar financieel nieuws volgen.
Gebruik zowel grote als kleine banken. Omvang is geen garantie voor veiligheid en kleinschaligheid is geen garantie voor deugdzaamheid, maar de twee gedragen zich verschillend onder druk. Reuzen worden doorgaans gered omdat hun ondergang te veel kapotmaakt. Kleine lokale banken zijn doorgaans conservatiever, staan dichter bij hun kredietnemers en zijn minder blootgesteld aan de speculatieve modes die grote instellingen ten onder doen gaan. Door geld over beide soorten te verdelen, koop je de politieke bescherming van de grote banken en de voorzichtigheid van de kleine, en het kost vrijwel niets om dat te regelen.
Houd echt contant geld in huis. Genoeg voor enkele weken aan uitgaven, in kleine coupures, ergens droog en onopvallend. Kleine biljetten zijn belangrijk omdat tijdens een crisis niemand een biljet van honderd kan wisselen, en degene die je op de hoek brood verkoopt, dankbaar zal zijn voor een biljet van vijf. Contant geld is het enige geld dat blijft werken wanneer de stroom hapert, het netwerk uitvalt en de app weigert te laden. Het levert geen rente op, dus beschouw het als een verzekering waarvan je hoopt dat je die nooit nodig hebt, in plaats van als spaargeld.
Bezit een beetje edelmetaal. Goud en zilver staan buiten ieder banksysteem ter wereld, en dat is precies waarom ze tijdens paniek worden gekocht. Je hoeft geen muntenverzamelaar te worden. Een bescheiden hoeveelheid zilver, goedkoop genoeg om praktisch te zijn en deelbaar genoeg om bruikbaar te zijn, geeft je een bezit waarover geen enkel grootboek controle heeft en dat geen enkele toezichthouder kan bevriezen. Het levert niets op en kan jarenlang in waarde stilstaan, dus het hoort in dezelfde categorie als contant geld. Leer nu de spotprijs kennen, terwijl je er rustig over kunt nadenken, zodat je niet midden in een menigte naar de waarde hoeft te gissen.
Stop een deel van je vermogen in dingen die je kunt aanraken. Grond, gereedschap, een generator, een diepvrieskist, degelijk handgereedschap, een fiets die werkt. Tastbare bezittingen kunnen niet door een centrale bank worden gedevalueerd of door een curator worden bevroren, en verschillende ervan verbeteren ook een gewone dinsdag. Je probeert geen zelfvoorzienende boer te worden. Het idee is om een deel van je nettovermogen aan te houden dat niet afhankelijk is van de solvabiliteit van een instelling.
Houd de gezondheid van je eigen bank in de gaten. Dalende aandelenkoersen, herhaalde kwartaalverliezen, een plotselinge wisseling van bestuursvoorzitter, een sterke concentratie in één bedrijfstak, een ongewoon hoog aandeel onverzekerde bedrijfsdeposito’s. Dat zijn de waarschuwingslampjes, en ze knipperen meestal maanden voordat er iets misgaat. Lees eenmaal per jaar het jaarverslag van je bank, of neem op zijn minst de krantenkoppen door. De klanten die in 2023 schade leden, waren grotendeels degenen die nooit hadden gevraagd of hun bank iets riskants deed.
Regel je reservevoorzieningen voordat je ze nodig hebt. Open de tweede rekening nu, niet op vrijdagmiddag wanneer de app niet meer werkt. Controleer nu of de overboekingsverbindingen werken, niet tijdens de paniek. Bewaar ergens op papier een lijst met rekeningnummers, omdat de app waarin ze staan opgeslagen misschien juist de app is die niet meer werkt. Voorbereiding is goedkoop wanneer er niets aan de hand is en veel waard wanneer er iets misgaat.
Betalen wanneer de betaalautomaten uitvallen
De kaart in je portemonnee is een klein wonder dat ophoudt te werken zodra de keten erachter breekt. Iedere betaling is een bericht dat van een terminal naar een bank, naar een netwerk en weer terug reist, en iedere schakel kan uitvallen. Alternatieven zijn geen paranoia. Ze vormen elementaire financiële voorzorg en kosten vrijwel niets om op te bouwen. Al deze mogelijkheden berusten op hetzelfde principe: redundantie. Eén betaalmethode is één enkel kwetsbaar punt. Drie of vier overlappende methoden betekenen dat, wat er ook uitvalt, iets anders nog werkt, en het verschil tussen een slechte week en een ramp is meestal precies dat.
1. Contant geld, in kleine coupures. Dit is de basis en niets kan het vervangen. Biljetten van vijftig en twintig zijn tijdens een crisis moeilijk te wisselen, dus verzamel biljetten van vijf, tien en één. Houd genoeg achter de hand voor boodschappen, brandstof en een week aan kleine noodgevallen, en bewaar het op meer dan één verborgen plek voor het geval van brand, overstroming of een bijzonder vastberaden tiener.
2. Apps voor rechtstreekse betalingen tussen personen, als overbrugging. PayPal, Venmo en Cash App kunnen blijven werken zolang het internet functioneert, omdat ze niet afhankelijk zijn van het functioneren van de app van je bank. Houd kleine saldi aan bij meer dan één dienst en stel de accounts vooraf in, want een nieuwe rekening verifiëren tijdens paniek is ellendig. Beschouw ze niet als een bank. Beschouw ze als een leiding waar misschien nog iets doorheen stroomt wanneer de leiding van je bank verstopt is.
3. Edelmetalen voor grotere transacties. Zilver en goud vertegenwoordigen een waarde die iedereen herkent, en binnen de gemeenschap van mensen die zich op dit soort situaties voorbereiden, functioneren ze als geld. Leer het gewicht en de zuiverheid kennen van wat je bezit en leer ongeveer wat je ermee kunt kopen, zodat je niet degene bent die op een ruilmarkt ongemerkt wordt opgelicht omdat je niet kunt inschatten of een ounce vijftig of vijfhonderd waard is.
4. Een ruilnetwerk van echte mensen. Het minst glamoureus, het krachtigst. Ken je buren. Weet wie dingen repareert, wie voedsel verbouwt, wie kan rijden, wie een vrachtwagen bezit, wie op kinderen kan passen en wie voor een grote groep kan koken. Wanneer het geldverkeer hapert, worden de mensen om je heen de echte infrastructuur, en relaties die in rustige tijden zijn opgebouwd, worden de valuta die je in slechte tijden uitgeeft. Boeken over traditionele vaardigheden, waarin oude huishoudelijke kennis en de goederen en ambachten worden beschreven die gemeenschappen door moeilijke decennia heen hielpen, worden werkelijk nuttig naslagmateriaal.
5. Prepaidkaarten en cadeaukaarten, voorzichtig gebruikt. Een kaart van een grote winkelketen of tankstationketen is een primitieve maar echte manier om waarde op te slaan, en kan een periode overbruggen terwijl het systeem zijn problemen oplost. Ken de beperkingen. Ze zijn niet verzekerd, kunnen door de problemen van de winkelier zelf in waarde dalen en kosten en inflatie tasten ze aan. Houd een kleine voorraad aan als overbrugging, nooit als kluis.
De voorraad die een betaalmiddel wordt
Er bestaat een versie van een bankencrisis waarin de winkelschappen gevuld blijven en de vrachtwagens blijven rijden, en een versie waarin de verstoring zo lang duurt dat gewone goederen datgene worden wat mensen verhandelen. Welke versie je krijgt, is vooraf niet te weten, dus bereid je voor op de tweede en geniet van de eerste. Een voorraad aanleggen gaat niet echt over hamsteren, maar over voldoende overschot hebben om te kunnen handelen zonder je eigen eerste levensbehoeften aan te spreken. Twee regels bepalen het geheel. Ruil alleen wat je kunt missen, zodat een slechte ruil je nooit zonder iets laat zitten wat je nodig hebt. En geef nooit het laatste exemplaar van iets weg, omdat het laatste van iets altijd de duurste versie ervan is. Bouw het netwerk nu op, terwijl iedereen kalm en vrijgevig is, zodat je wanneer de druk toeneemt vanuit een sterke positie handelt in plaats van uit wanhoop.
-
Voedsel en water. Conserven, rijst, gedroogde bonen, pasta, koffie, zout en een degelijk waterfilter. Koffie verdient een eigen vermelding omdat het in iedere crisis het betrouwbaarste product is om het moreel hoog te houden, en een wereld zonder koffie is een wereld waaruit mensen bereid zijn zich vrij te kopen.
-
Medische benodigdheden. Vrij verkrijgbare pijnstillers, ontsmettingsmiddelen, verband, middelen voor blaarverzorging, orale rehydratatiezouten en voldoende kennis om ze te gebruiken. Een goed naslagwerk over eerste hulp is beter dan een luxe verbanddoos waarvan je niet weet hoe je die moet gebruiken.
-
Munitie en basisbenodigdheden voor verdediging. Gangbare kalibers zijn goed verhandelbaar omdat iedereen een wapen heeft waarin ze passen. Koop gewone, populaire maten en koop iets meer dan je verschiet.
-
Brandstof en verlichting. Propaangasflessen, een klein kampeerfornuis, batterijen in alle maten, kaarsen, lucifers, een of twee zonnelantaarns. Licht en warmte zijn de eerste dingen die mensen missen en de eerste dingen waarvoor ze bereid zijn te ruilen.
-
Hygiëne- en huishoudelijke artikelen. Toiletpapier, zeep, tandpasta, producten voor vrouwelijke hygiëne, wasmiddel, vuilniszakken. Niet glamoureus, universeel nodig en stilletjes waardevol.
-
Gereedschap en praktische vaardigheden. Handgereedschap, ducttape, touw, een goed mes, visgerei, naaibenodigdheden en het vermogen om ze daadwerkelijk te gebruiken. Iemand die dingen kan repareren, wordt waardevol op een manier die met geld niet te koop is.
-
Comfort en kleine luxeartikelen. Alcohol, tabak, chocolade, koffie, speelkaarten, boeken. Deze maken een moeilijke maand draaglijk, en juist omdat ze niet strikt noodzakelijk zijn, worden ze tegen een meerprijs verhandeld.
De lange schaduw en het pleidooi voor kalmte
Als morgen een grote bank zou instorten, zou dat niet het einde van de wereld betekenen, maar het zou ook niet zachtzinnig verlopen. Het zou snel, lelijk en diep persoonlijk zijn voor miljoenen mensen, van wie de meesten niets verkeerd hebben gedaan en hun geld eenvoudigweg bewaarden waar hun ouders dat ook deden. Verwarring in de eerste twaalf uur. Papierwerk en geruchten in de eerste twaalf dagen. Strengere kredietverlening, tragere personeelswerving en een stillere, voorzichtigere economie gedurende het daaropvolgende jaar, die niemand helemaal zou kunnen verklaren.
Het geruststellende is dat de mechanismen om de crisis in te dammen echt, beproefd en snel zijn, en dat ze een bijna perfecte staat van dienst hebben op het gebied van de ene belofte die voor een gewoon huishouden het belangrijkst is. Verzekerd geld is altijd teruggekomen. Sinds 1933 heeft, zonder uitzondering en tijdens iedere ramp die het land heeft doorstaan, geen enkele deposant ook maar één verzekerde dollar verloren. Die staat van dienst is geen toeval. Ze is het resultaat van instellingen die zijn opgericht om stand te houden, en dat zouden ze opnieuw doen.
Alles wat niet door de verzekering wordt gedekt, is waar het ongemak schuilt. Je baan, je huur, de lening die je van plan was af te sluiten, de prijs van wat je koopt, de algemene stemming van de economie om je heen. Daarop zit geen FDIC-sticker, en daar richt een bankfaillissement zijn blijvende schade aan. Ze beschermen betekent je flexibiliteit beschermen, wat inhoudt dat je niet al je geld op één plek hebt, niet al je mogelijkheden in één systeem onderbrengt en niet degene bent die op de slechtst denkbare dag de zwakke plek in het plan ontdekt.
Je hierop voorbereiden is vooral een kwestie van vooraf saaie dingen doen. Een tweede bankrekening, wat contant geld in een la, een paar ounces zilver, een goed gevulde voorraadkast, een buurman die je een wederdienst verschuldigd is en aan wie jij er ook een verschuldigd bent. Niets daarvan is dramatisch of duur, en samen verandert het een mogelijke catastrofe in een ongemak waarover je tijdens het ontbijt je schouders kunt ophalen.
Vroeg of laat zal er opnieuw een faillissement plaatsvinden. Welke naam daarbij hoort en hoeveel uur de app blijft draaien voordat iemand je de waarheid vertelt, zijn de enige onderdelen die nog onbekend zijn. De mensen die er goed doorheen komen, zullen niet de slimsten of de gelukkigsten zijn. Het zullen degenen zijn die op een gewoon, rustig weekend, lang voordat het nieuws bekend werd, de moeite namen om wat geld ergens anders onder te brengen en wat contant geld aan te schaffen waarvan ze nooit dachten dat ze het nodig zouden hebben.
Vind je het belangrijk dat er nog onafhankelijke berichtgeving bestaat die niet wordt gestuurd door grote belangen? Met jouw steun kunnen we blijven schrijven en onderzoeken. Klik hieronder en draag bij aan het voortbestaan van Frontnieuws.
Copyright © 2026 vertaling door Frontnieuws. Toestemming tot gehele of gedeeltelijke herdruk wordt graag verleend, mits volledige creditering en een directe link worden gegeven.
Volg Frontnieuws op 𝕏 Volg Frontnieuws op Telegram
Toepasselijk dit te lezen, ben vorige week begonnen mijn rekening leeg te halen. Dat is toch wel een mooie ervaring elke dag een stapeltje extra cash in mijn eigen handen.
“ De meeste mensen beseffen nooit helemaal hoeveel van het moderne leven via een handvol gebouwen verloopt “
Lees datacentra een fik erin en alles ligt plat. Laats nog gezien, heeft ook uitgebreid in het nieuws gestaan. Er waren backup systemen maar alles lag even stil.
De test is al gedaan met Icesave destijds. Iedereen staat voor de deur maar niemand doet open. Ik had er ook wat geld staan, uiteindelijk heb ik alles terug betaald gekregen en was de IJslandse bank helemaal niet failliet maar moest uit de markt geketst worden.
Tja jongens en meisjes, zo gaan die dingen.
Beetje goud en zilver is niet echt een slecht idee, maar ja, je kan het niet eten😂
Ja en wisselgooud is ook niet echt voorhanden. Je kunt beter je voorraadkast vol voer en water stoppen. Maar nog beter is te vertrekken, want NL gaar binnen een paar maanden van de kaart. Niet voor niets de 72 uur pretpakketpromoties. Na 72 uur laten ze je stikken, niemand komt. Niks werkt meer. En je staat onder water. Ga op een lange vakantie naar Paraguay en sluit je aan bij Pols en co. Beste overlevingskans.
Why Swan Lake Played on Soviet TV
• Stalling Tactic / Censor Tool: Historically, Soviet state television replaced regular programming with a looped recording of Swan Lake to fill airtime and hide major political crises or leadership deaths (such as Leonid Brezhnev in 1982, Yuri Andropov in 1984, and Konstantin Chernenko in 1985).
• The 1991 Putsch: During the August 1991 coup, the plotters suspended normal news broadcasts and played the ballet on continuous loop for three days to mask the political turmoil.
• Backfired Symbolism: Instead of calming the public, the sudden appearance of Swan Lake acted as an unmistakable alarm bell for Soviet citizens, signaling that a major political crisis was underway and helping galvanize resistance (led by figures like Boris Yeltsin), which ultimately accelerated the collapse of the Soviet Union later that year.
De mensen begrijpen nog niet eens hoe het hier ineen zit met het geval van de nieuwe Eurobiljetten !
The ECB Thinks You’re Stupid (Here’s The TRUTH) – https://www.youtube.com/watch?v=NC4nRAZdcWw
The ECB’s euro banknote vote is a PR trick, the real issue is euro money supply dilution
Weet je wel wat de Euro vandaag eigenlijk nog van waarde over heeft ?
Alles staat stil en niets werkt. Daar sta je dan met een handvol cash. Ik weet het niet hoor, wat moet je doen? Je geld van de bank halen, heb je daar nog iets aan als de electrische deuren niet open gaan, kassa’s niet werken, benzinepompen het niet doen? Ik weet het niet. Ik haal mijn geld iig van de bank, niet alles maar wel veel.