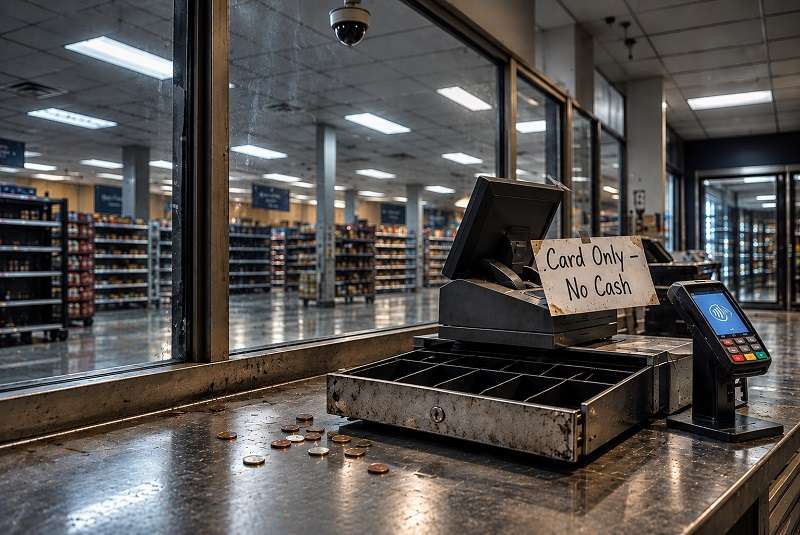
Er is iets fundamenteels aan het verdwijnen, en de meeste mensen zullen het niet merken totdat het al verdwenen is. Niet met een verklaring. Niet met een wet die midden in de nacht wordt aangenomen. Gewoon, geleidelijk, zal de mogelijkheid verdwijnen om iets te kopen zonder een permanent spoor achter te laten. Het vermogen om koopkracht op te slaan buiten een systeem dat die kan bevriezen, monitoren of programmeren, zal een herinnering worden die bijna fictief lijkt voor degenen die het nooit hebben meegemaakt.
Ik heb dit zich jarenlang zien ontvouwen door betalingssystemen te observeren, whitepapers van centrale banken te lezen die maar weinig burgers de moeite nemen te bestuderen, en op te merken hoe mijn eigen transacties steeds gedetailleerdere sporen achterlaten. Het patroon is in alle landen hetzelfde: gemak gaat vooraf aan surveillance, en surveillance gaat vooraf aan controle, schrijft Milan Adams.
We naderen geen geldloze samenleving. We slaapwandelen ernaartoe. En voor iedereen die waarde hecht aan onafhankelijkheid, privacy of het fundamentele mensenrecht om handel te drijven zonder surveillance, betekent dit geen vooruitgang, maar een achteruitgang naar een vorm van controle die eerdere generaties onmiddellijk zouden hebben herkend en waartegen zij zich krachtig zouden hebben verzet.
Digitale valuta van centrale banken (CBDC’s) vormen het mechanisme van deze transformatie. De digitale euro, de mogelijke digitale dollar, de digitale yuan die in China al operationeel is — dit zijn niet simpelweg moderniseringen van betalingssystemen. Het zijn structurele veranderingen in de verhouding tussen het individu en de staat, tussen handel en surveillance, tussen vrijheid en toestemming. Zodra ze volledig zijn ingevoerd, zouden ze een financiële infrastructuur creëren waarin elke transactie zichtbaar is, elke aankoop wordt geregistreerd en elke economische beslissing impliciete of expliciete goedkeuring van de autoriteiten vereist.
Dit is geen speculatie. Dit is gedocumenteerd beleid. De Bank for International Settlements, die wereldwijd de centrale banken coördineert, heeft expliciet verklaard dat CBDC’s “programmeerbaar geld” mogelijk zullen maken — valuta waarvan het gebruik kan worden beperkt op basis van tijd, plaats of doel. Het digitale-europroject van de Europese Centrale Bank bevat bepalingen voor offlinebetalingen tot slechts beperkte bedragen, waarbij voor alle grotere transacties netwerkverbinding en identiteitsverificatie vereist zijn. Het FedNow-systeem van de Federal Reserve, dat in juli 2023 werd gelanceerd, creëerde de technische infrastructuur voor directe digitale betalingen die als fundament dient voor de uiteindelijke invoering van CBDC’s.
Drie ontwikkelingen vereisen onmiddellijke aandacht:
1. Meer dan 130 landen, die 98 procent van het mondiale bbp vertegenwoordigen, onderzoeken momenteel de invoering van CBDC’s, waarbij 11 landen, waaronder China, Nigeria en de Bahama’s, al operationele systemen hebben.
2. De Amerikaanse regering heeft door inbeslagnames en verbeurdverklaringen meer dan 207.000 bitcoin verzameld en via een presidentieel decreet in maart 2025 een “Strategische Bitcoinreserve” gecreëerd, waarmee zij feitelijk de controle centraliseert over activa die juist ontworpen waren om gecentraliseerde controle te weerstaan.
3. Het gebruik van contant geld is in de Verenigde Staten sinds 2017 met 60 procent afgenomen, waarbij 41 procent van de Amerikanen aangeeft in een doorsneeweek helemaal geen contant geld te gebruiken, waardoor de praktische gewoonte van anonieme uitwisseling verdwijnt voordat de infrastructuur die dit mogelijk maakt verdwijnt.
De implicaties reiken veel verder dan gemak of efficiëntie. Ze raken de kern van wat het betekent om een vrij individu te zijn in een samenleving die beweert vrijheid te waarderen.
Hoe we hier zijn beland
Om te begrijpen hoe we op dit punt zijn beland, moeten we kijken naar de stapsgewijze ontwikkelingen die surveillance normaliseerden als de standaardtoestand van het economische leven. Elke stap leek afzonderlijk redelijk. Samen zouden ze een controlenetwerk vormen dat eerdere generaties onverdraaglijk zouden hebben gevonden.
Creditcards legden het fundament. Ze werden in de jaren vijftig geïntroduceerd als een gemak voor reizigers en waren tegen de jaren negentig alomtegenwoordig. Elke aankoop creëerde een registratie: wat je kocht, waar je het kocht, wanneer je het kocht. Deze gegevens stapelden zich op in databases van kaartnetwerken en banken, beschikbaar voor rechtshandhavingsinstanties met een dagvaarding en voor bedrijven voor marketinganalyses. Toch bleef contant geld een alternatief. De mogelijkheid om niet deel te nemen aan de surveillance-economie bleef bestaan.
Debetkaarten breidden het volgen uit naar dagelijkse aankopen. Digitale betalingsplatforms — PayPal, Venmo, Cash App — voegden sociale netwerken toe aan financiële transacties en creëerden openbare registraties van particuliere uitwisselingen. Apple Pay en Google Wallet koppelden biometrische identiteit aan betalingsautorisatie en conditioneerden gebruikers om elke aankoop te verifiëren met vingerafdrukken of gezichtsherkenning. Elke innovatie verminderde tegelijkertijd de frictie en vergrootte de surveillance.
De COVID-19-pandemie versnelde de afschaffing van contant geld drastisch. Winkeliers ontmoedigden fysiek geld vanwege zorgen over hygiëne. Overheden verstrekten stimuleringsbetalingen uitsluitend via digitale kanalen. Onlinehandel, die al groeide, werd voor miljoenen mensen die zich er eerder tegen hadden verzet de belangrijkste vorm van consumptie. Tussen 2019 en 2021 daalde het gebruik van contant geld in de Verenigde Staten van 26 procent van de transacties naar 20 procent, waarbij de daling vooral plaatsvond in stedelijke gebieden en onder jongere bevolkingsgroepen.
Centrale banken zagen deze trends en herkenden een kans. Als het publiek contant geld al vrijwillig liet varen, kon de infrastructuur voor digitale valuta worden opgezet zonder de weerstand die gepaard zou gaan met de expliciete afschaffing van fysiek geld. CBDC’s konden worden geïntroduceerd als verbeteringen — sneller, goedkoper, veiliger — terwijl de alternatieven geleidelijk werden beperkt totdat terugtrekking uit het systeem onpraktisch werd.
De Chinese digitale yuan (e-CNY) biedt het operationele model. Gelanceerd in proefprogramma’s in 2020 en tegen 2024 landelijk uitgebreid, verwerkt het systeem nu jaarlijks meer dan 250 miljard dollar aan transacties. Het systeem combineert directe centralebankrekeningen voor burgers met programmeerbare functies, waaronder vervaldata voor bepaalde stimuleringsgelden, geografische gebruiksbeperkingen en integratie met het Chinese sociale-kredietsysteem. Burgers die zich online tegen de regering uitspreken, zien hun digitale portemonnees bevroren. Mensen met lage sociale-kredietscores kunnen geen trein- of vliegtickets kopen. Het systeem lijkt te werken. Het kan gedrag beheersen met een precisie die fysieke dwang nooit zou kunnen bereiken.
Nigeria’s eNaira, gelanceerd in oktober 2021, laat zien hoe CBDC’s zelfs in ontwikkelingseconomieën financiële controle dienen. Toen de Nigeriaanse regering werd geconfronteerd met valuta-instabiliteit en kapitaalvlucht, stelde zij opnameslimieten voor contant geld in — aanvankelijk 10.000 naira per dag, later verhoogd tot 500.000 naira per week — terwijl zij tegelijkertijd de digitale valuta promootte. Het resultaat was onmiddellijke financiële nood voor de 40 procent van de Nigerianen die geen bankrekening hebben en voor hun dagelijkse overleving afhankelijk zijn van contant geld. Er braken protesten uit. Het beleid werd gedeeltelijk teruggedraaid, maar de boodschap was duidelijk: digitale valuta dient staatscontrole, niet het welzijn van burgers.
Het digitale-europroject van de Europese Unie, dat zich momenteel in de “voorbereidingsfase” bevindt die naar verwachting tot 2026 zal duren, bevat functies die iedereen die zich zorgen maakt over privacy zouden moeten alarmeren. De ECB heeft bevestigd dat offlinebetalingen beperkt zullen zijn tot maximaal 300 euro, waarbij voor alle grotere transacties netwerkverbinding en identiteitsverificatie vereist zijn. “Aanhoudlimieten” zullen beperken hoeveel digitale euro’s individuen mogen bezitten, waardoor overtollige middelen terug het banksysteem in worden gedwongen, waar ze kunnen worden uitgeleend, gevolgd en belast. De genoemde reden — het voorkomen van desintermediatie van banken — onthult het werkelijke doel: tegelijkertijd financiële surveillance en de winstgevendheid van banken in stand houden.
De Verenigde Staten zijn voorzichtiger te werk gegaan, maar de richting is dezelfde. Het FedNow-systeem voor directe betalingen, dat sinds juli 2023 operationeel is, biedt de technische infrastructuur voor de invoering van een CBDC. Het raamwerk van het ministerie van Financiën uit 2022 voor internationale samenwerking rond digitale activa ondersteunt expliciet de ontwikkeling van CBDC’s. Voorzitter Jerome Powell van de Federal Reserve heeft verklaard dat voor een digitale dollar toestemming van het Congres nodig zou zijn, maar de technische voorbereidingen gaan desondanks door, en crises hebben historisch gezien als voorwendsel gediend voor uitbreiding van financiële controle door de overheid.
Programmeerbaar geld, programmeerbaar gedrag
Het bepalende kenmerk van CBDC’s dat ze onderscheidt van bestaande digitale betalingen is programmeerbaarheid — het vermogen om rechtstreeks regels in de valuta te coderen die bepalen wanneer, waar en voor welke doeleinden deze kan worden uitgegeven. Dit vermogen zou geld veranderen van een neutraal ruilmiddel in een instrument voor sociale engineering en gedragscontrole.
Denk aan de implicaties. Een overheid die zich zorgen maakt over CO2-uitstoot zou digitale valuta zo kunnen programmeren dat die na het bereiken van een maandquotum niet meer geldig is voor benzineaankopen. Autoriteiten die zich zorgen maken over de volksgezondheid zouden de uitgaven aan suikerhoudende voedingsmiddelen, alcohol of tabak kunnen beperken voor personen met bepaalde medische aandoeningen. Functionarissen die de bewegingen van de bevolking willen controleren, zouden geografisch kunnen beperken waar digitale valuta functioneert en zo burgers feitelijk gevangenzetten zonder fysieke barrières.
Dit zijn geen hypothetische scenario’s. Het zijn expliciete mogelijkheden die in onderzoeksdocumenten van centrale banken worden besproken en al in beperkte vorm zijn ingevoerd. De Chinese digitale yuan omvat stimuleringsgelden in “rode enveloppen” met vervaldata, waardoor ontvangers worden gedwongen snel geld uit te geven in plaats van te sparen. Het Braziliaanse Pix-betalingssysteem, hoewel technisch gezien geen CBDC, is gebruikt om sociale uitkeringen te beperken tot specifieke categorieën winkeliers. De Europese Centrale Bank heeft erkend dat digitale euro’s een “ecologische voetafdruk” zouden kunnen dragen op basis van koolstofberekeningen van transacties.
De integratie van CBDC’s met sociale-kredietsystemen, die in China al operationeel zijn en in andere landen worden onderzocht, zou uitgebreide gedragscontrole creëren. Aankoopgeschiedenis onthult politieke banden — donaties aan ongewenste doelen, abonnementen op oppositiemedia, betalingen aan controversiële organisaties. Locatiegegevens van mobiele betalingen volgen bewegingen en contacten. Gecombineerd met monitoring van sociale media, e-mailsurveillance en gezichtsherkenning creëert dit een systeem van totale informatiekennis waarin afwijkende meningen financieel suïcidaal worden.
De reactie van Canada op de truckersprotesten van 2022 bood een voorproefje. Toen demonstranten Ottawa bezetten uit protest tegen vaccinatieverplichtingen, beriep de Canadese regering zich op de Emergencies Act en bevroor zij zonder gerechtelijke procedure bankrekeningen van demonstranten en donateurs. Meer dan 280 rekeningen met in totaal 8 miljoen dollar werden bevroren. Verzekeringspolissen werden geannuleerd. Creditcards werden geblokkeerd. De regering toonde aan dat politieke oppositie in een digitaal financieel systeem binnen enkele uren economisch kan worden uitgeschakeld.
Critici merkten op dat dit mogelijk was omdat Canada al over een uitgebreide infrastructuur voor financiële surveillance beschikte. CBDC’s zouden dergelijke maatregelen eenvoudiger, sneller en omvangrijker maken. Geen gerechtelijke bevelen vereist. Geen beroep mogelijk. Het geld stopt simpelweg met werken.
Negatieve rentetarieven bieden nog een controlemechanisme dat CBDC’s mogelijk maken. In een economie die op contant geld is gebaseerd, kunnen mensen fysiek geld opnemen om verlies door negatieve rente te vermijden. In een CBDC-systeem bestaat contant geld niet. Spaargeld kan zo worden geprogrammeerd dat het automatisch in waarde daalt, waardoor mensen gedwongen worden het uit te geven of te investeren. Dit “helikoptergeld” waaraan voorwaarden zijn verbonden, vormt een fundamentele schending van eigendomsrechten die klassieke economen als diefstal zouden hebben herkend.
Het presidentiële decreet van maart 2025 waarmee een Amerikaanse Strategische Bitcoinreserve werd ingesteld, laat zien hoe zelfs gedecentraliseerde cryptovaluta in staatscontrole worden opgenomen. Het decreet droeg de ministeries van Financiën en Handel op “strategieën voor het verwerven van extra bitcoin” te ontwikkelen, terwijl alle federale instanties verplicht werden de digitale activa die zij bezitten te inventariseren. Het genoemde doel — “nationale welvaart” — verhult de consolidatie van cryptovaluta onder overheidsbeheer. Wanneer de staat de grootste houder van bitcoin wordt, wanneer instanties “verwervingsstrategieën” ontwikkelen, verandert de onafhankelijkheid die cryptovaluta beloofden in gewoon weer een bezit onder gecentraliseerde controle.
De infrastructuur van totale surveillance
CBDC’s functioneren niet geïsoleerd. Ze functioneren binnen een breder technologisch ecosysteem dat is ontworpen voor monitoring, voorspelling en controle. Begrijpen hoe deze infrastructuur werkt, laat zien waarom de afschaffing van contant geld een existentiële bedreiging voor de vrijheid vormt.
Het fundament is identiteit. Elke CBDC-transactie vereist een geverifieerde identiteit, doorgaans via biometrische authenticatie — vingerafdrukken, gezichtsherkenning, irisscans — die economische activiteit permanent koppelt aan fysieke personen. India’s Aadhaar-systeem, dat 1,3 miljard mensen omvat, toont de mogelijke schaal. China’s gezichtsherkenningsnetwerk, met meer dan 600 miljoen camera’s, toont de mate van detail die haalbaar is. Wanneer deze systemen met CBDC’s worden gecombineerd, ontstaat financiële surveillance die totaal en onontkoombaar is.
Kunstmatige intelligentie verwerkt de enorme gegevensstroom die CBDC’s genereren. Machinelearningalgoritmen analyseren uitgavenpatronen om gedrag te voorspellen, risico’s te beoordelen en afwijkingen te identificeren. Aankopen op ongebruikelijke tijdstippen, transacties met gemarkeerde winkeliers, overschrijvingen naar niet-geverifieerde rekeningen — deze veroorzaken geautomatiseerde waarschuwingen die kunnen leiden tot het bevriezen van rekeningen, verscherpt toezicht of doorverwijzing naar rechtshandhavingsinstanties zonder menselijke tussenkomst. Het algoritme fungeert feitelijk als rechter en jury.
Blockchainanalyse, oorspronkelijk ontwikkeld om cryptotransacties te volgen, wordt nu toegepast op alle digitale betalingen. Chainalysis, Elliptic en vergelijkbare bedrijven sluiten contracten met overheden om financiële stromen te deanonimiseren. Zelfs zogenaamd private cryptovaluta kunnen worden gevolgd via beursgegevens, IP-adressen en transactiepatronen. De aanname dat technologie financiële privacy kan bieden, is tegenover surveillancecapaciteiten op staatsniveau onjuist gebleken.
5G-netwerken en het Internet of Things breiden surveillance uit van transacties naar omgevingen. Slimme apparaten in huis luisteren voortdurend. Slimme voertuigen volgen locatie en rijgedrag. Slimme apparaten monitoren energieverbruikspatronen die aanwezigheid en activiteiten onthullen. In combinatie met CBDC-registraties creëert dit een uitgebreide levensgeschiedenis: waar je was, wat je deed, wat je kocht, wie je ontmoette.
Het concept van de “15-minutenstad”, gepromoot door stedenbouwkundigen en het World Economic Forum, illustreert hoe deze technologieën voor controle kunnen worden gecombineerd. Door wijken aan te wijzen waarin bewoners binnen 15 minuten lopen of fietsen toegang hebben tot alle noodzakelijke voorzieningen, creëren planners omgevingen waarin autogebruik kan worden beperkt, bewegingen kunnen worden gemonitord en economische activiteit via goedgekeurde leveranciers kan worden geleid. CBDC’s voltooien het systeem door ervoor te zorgen dat alle transacties binnen deze zones worden gevolgd en kunnen worden beperkt op basis van koolstofquota, sociaal krediet of andere criteria.
Afhankelijkheid van smartphones heeft bevolkingen al geconditioneerd om constante connectiviteit en locatietracking te accepteren. De apparaten die essentieel lijken voor het moderne leven zijn tegelijkertijd surveillance-instrumenten waarvoor gebruikers zelf betalen. Wanneer CBDC’s smartphoneapps vereisen voor toegang, zoals bij de meeste implementaties wordt voorgesteld, draagt de bevolking de monitoringapparatuur al vrijwillig bij zich.
Datacenters, geconcentreerd in enkele bedrijfs- en overheidsfaciliteiten, slaan de verzamelde informatie van miljarden transacties op. Deze faciliteiten vereisen enorme hoeveelheden energie — datacenters verbruiken nu 4 procent van de mondiale elektriciteit, naar verwachting oplopend tot 8 procent in 2030. Ze zijn kwetsbaar voor stroomuitval, cyberaanvallen en inbeslagname door overheden. De concentratie van financiële gegevens in deze faciliteiten creëert systeemrisico’s die door de verspreiding van contant geld werden vermeden.
Voorbereiden op de overgang
Erkenning van deze gevaren is de eerste stap naar voorbereiding. Het tijdsvenster om te handelen wordt kleiner naarmate de infrastructuur voor contant geld verdwijnt en de invoering van CBDC’s versnelt. Effectieve voorbereiding vereist zowel defensieve maatregelen om autonomie te behouden als offensieve maatregelen om controle te weerstaan.
Onmiddellijke maatregelen (2024-2026):
1. Fysiek contant geld opbouwen: Houd ten minste drie maanden aan uitgaven in fysiek geld aan, veilig opgeslagen buiten het banksysteem. Spreid over verschillende coupures voor flexibiliteit. Erken dat de acceptatie van contant geld afneemt — gebruik het regelmatig om de gewoonte bij winkeliers en jezelf in stand te houden.
2. Omzetten in tastbare activa: Zet overtollige digitale valuta om in fysieke goederen met intrinsieke waarde — edelmetalen, productieve grond, gereedschappen, munitie, lang houdbaar voedsel, medische benodigdheden. Deze activa kunnen niet op afstand worden bevroren en behouden hun nut ongeacht de toestand van het financiële systeem.
3. Lokale netwerken ontwikkelen: Bouw relaties op met buren, boeren, ambachtslieden en dienstverleners die contant geld of ruilhandel accepteren. Economische veerkracht is afhankelijk van vertrouwen binnen de gemeenschap, niet van digitale platforms. Ontwikkel vaardigheden die waarde bieden zonder institutionele certificering.
4. Privacytechnologie invoeren: Gebruik contant geld voor gevoelige aankopen. Gebruik privacygerichte cryptovaluta zoals Monero voor digitale transacties wanneer dat nodig is. Behoud zelf de bewaring van cryptografische sleutels — “niet jouw sleutels, niet jouw munten” geldt absoluut voor CBDC’s, aangezien bewaring door de overheid controle door de overheid betekent.
5. Documentatie en juridische voorbereiding: Bewaar fysieke gegevens van activa, transacties en identiteiten onafhankelijk van digitale systemen. Begrijp de wettelijke bescherming voor contante transacties en privacyrechten in jouw rechtsgebied. Bereid je voor op scenario’s waarin digitale identiteitsverificatie faalt.
Middellangetermijnstrategieën (2026-2030):
Naarmate CBDC’s worden uitgerold, moet de voorbereiding zich aanpassen aan nieuwe beperkingen. Verwacht “aanhoudlimieten” die overtollig spaargeld naar gemonitorde rekeningen dwingen. Houd rekening met geografische beperkingen op waar valuta functioneert. Bereid je voor op negatieve rentetarieven en vervaldata voor stimuleringsgelden.
Ontwikkel ruilnetwerken en lokale valuta die buiten CBDC-systemen functioneren. Historische voorbeelden zijn onder meer het Wörgl-experiment in het Oostenrijk van de jaren dertig, waarbij lokaal noodgeld de economische activiteit tijdens een valutacrisis in stand hield. Moderne lokale valuta in Berkshire, Massachusetts en Ithaca, New York tonen de levensvatbaarheid aan, hoewel er juridische uitdagingen bestaan.
Zelfvoorziening op landbouwgebied vermindert de afhankelijkheid van gemonitorde toeleveringsketens. Zelfs tuinieren op kleine schaal biedt voedselzekerheid en mogelijkheden voor ruilhandel. Veeteelt, voedselconservering en het bewaren van zaden zijn vaardigheden die waardevoller worden naarmate systemen kwetsbaarder worden.
Energieonafhankelijkheid — zonnepanelen, batterijopslag, houtverwarming — vermindert de kwetsbaarheid voor stroomstoringen en “slimme” monitoring door nutsbedrijven, die CBDC’s waarschijnlijk zullen integreren met koolstofrantsoenering. Het vermogen om zonder aansluiting op het elektriciteitsnet te overleven, verandert in een overlevingsvermogen wanneer digitale systemen je uitsluiten.
Organisaties voor gemeenschapsverdediging, legaal georganiseerd als buurtverenigingen of landbouwcoöperaties, bieden kaders voor wederzijdse hulp die onafhankelijk van door de staat gecontroleerde financiële systemen kunnen functioneren. Deze vereisen het opbouwen van vertrouwen, wat jaren duurt en niet tijdens een crisis kan worden opgezet.
De psychologie van onderwerping
Om te begrijpen waarom bevolkingen financiële surveillance accepteren, moeten we kijken naar de psychologische mechanismen die controle verteerbaar maken. Elke stap richting CBDC’s wordt verkocht met voordelen die de kosten verhullen.
Gemak is het belangrijkste verkoopargument. Digitale betalingen zijn sneller dan wisselgeld tellen. Apps organiseren uitgavengegevens automatisch. Terugkerende betalingen maken het beheren van rekeningen overbodig. Deze voordelen zijn reëel, maar ze creëren afhankelijkheid waardoor verzet meer lijkt op zelfopgelegde ontbering dan op verdediging van vrijheid.
Veiligheidsretoriek maakt gebruik van angst. CBDC’s worden gepromoot als bescherming tegen fraude, witwassen en terrorisme. De bewering dat “als je niets te verbergen hebt, je niets te vrezen hebt” keert het vermoeden van onschuld om dat aan vrije samenlevingen ten grondslag ligt. Privacy wordt verdacht. Contant geld wordt crimineel.
Conditionering van generaties speelt een rol. Jongvolwassenen die zijn opgegroeid met smartphones en social media hebben nooit financiële privacy ervaren. Het delen van locatie, aankopen en voorkeuren voelt natuurlijk. Het idee dat economische activiteit privé zou kunnen zijn, lijkt vreemd, zelfs verdacht. Deze bevolkingsgroep zal CBDC’s zonder weerstand accepteren omdat zij zich geen alternatieven kan voorstellen.
Uitbuiting van crises versnelt de acceptatie. Economische instabiliteit, pandemieën, terrorisme — elke crisis biedt een voorwendsel voor uitgebreide financiële surveillance die in rustigere tijden zou worden afgewezen. De uitbreiding van financiële monitoring door de Patriot Act na 2001, de distributie van COVID-stimuleringsgeld via digitale kanalen, de voorgestelde klimaattracking van koolstofvoetafdrukken — ze volgen allemaal dit patroon.
Aangeleerde hulpeloosheid ontstaat wanneer individuen surveillance herkennen maar zich machteloos voelen om zich ertegen te verzetten. “Wat kan één persoon doen?” wordt een zichzelf vervullende voorspelling. Het systeem lijkt onvermijdelijk, dus verzet lijkt zinloos. Deze psychologie dient autoritaire belangen door weerstand te demobiliseren voordat die ontstaat.
Dynamieken van sociaal krediet creëren, zelfs zonder formele systemen, zelfcensuur. Individuen passen hun gedrag aan om toegang tot financiële diensten, werkgelegenheid en sociale status te behouden. Het panopticoneffect — weten dat je mogelijk wordt bekeken — veroorzaakt conformiteit zonder daadwerkelijke surveillance. CBDC’s maken deze controle expliciet en onontkoombaar.
Wereldwijde patronen van controle
De invoering van CBDC’s verschilt wereldwijd en onthult verschillende modellen van financiële surveillance en controle.
China: De digitale yuan functioneert als onderdeel van een uitgebreid sociaal-kredietsysteem. Transactiegegevens voeden sociale scores. Lage scores leiden tot reisbeperkingen, uitsluiting van kwalitatief onderwijs en publieke vernedering. Het systeem werkt zowel met beloningen als met straffen — hoge scores bieden snellere goedkeuring van leningen, betere arbeidsmogelijkheden en sociaal prestige. Dit vertegenwoordigt totalitaire controle door middel van gamificatie.
Europese Unie: De digitale euro benadrukt “privacy” voor kleine transacties terwijl surveillance voor grotere bedragen behouden blijft. De offlinegrens van 300 euro en aanhoudlimieten tonen bezorgdheid over het voorkomen van desintermediatie van banken in plaats van het beschermen van de vrijheid van burgers. De geschiedenis van gegevensbeschermingsregelgeving van de EU (AVG) vormt een ironisch contrast met de uitbreiding van financiële surveillance.
Verenigde Staten: De invoering blijft omstreden, met politieke weerstand van privacyvoorvechters en banklobby’s die zich zorgen maken over desintermediatie. Het FedNow-systeem biedt een technische basis zonder expliciete toestemming voor een CBDC. Weerstand op deelstaatniveau, waaronder wetgeving in Florida en andere staten ter bescherming van de acceptatie van contant geld, zorgt voor juridische frictie. De uitkomst blijft onzeker, maar de trends wijzen op uiteindelijke invoering.
Ontwikkelingslanden: Nigeria, Ghana en andere Afrikaanse landen gebruiken CBDC’s voornamelijk voor financiële inclusie en valutacontrole in plaats van sociale engineering. Het falen van de eNaira om ondanks beperkingen op contant geld brede acceptatie te bereiken, toont populaire weerstand wanneer alternatieven bestaan. India’s digitale roepie richt zich op het verlagen van de kosten van contantgeldverwerking voor de overheid.
Autoritaire staten: Rusland, Iran en Venezuela onderzoeken CBDC’s voornamelijk voor het omzeilen van sancties en kapitaalcontrole. Deze systemen geven prioriteit aan het voortbestaan van de staat boven het welzijn van burgers en bieden een voorproefje van hoe CBDC’s onder druk functioneren.
De economische gevolgen van controle
CBDC’s zouden economisch gedrag hervormen op manieren die productiviteit, innovatie en welzijn verminderen, zelfs terwijl ze de staatscontrole vergroten.
Spaarpercentages zouden dalen doordat negatieve rentetarieven en vervaldata vermogensopbouw ontmoedigen. Kapitaalvorming, het fundament van economische groei, zou daaronder lijden. Individuen zouden geld uitgeven aan onmiddellijke consumptie in plaats van langetermijninvesteringen, wetende dat gespaard geld waarde verliest.
Ondernemerschap zou afnemen naarmate financiële surveillance de kosten en risico’s van naleving van regelgeving verhoogt. Kleine bedrijven draaien op contante marges die CBDC’s elimineren. De informele economie, waarin wereldwijd miljarden mensen werkzaam zijn, zou krimpen doordat transacties zichtbaar en belastbaar worden.
Innovatie zou lijden doordat kapitaal naar politiek bevoordeelde sectoren stroomt in plaats van naar economisch productieve sectoren. De programmeerbaarheid van CBDC’s maakt industriebeleid op transactieniveau mogelijk — middelen worden gestuurd naar groene energie, sociale gelijkheid of andere staatsprioriteiten, ongeacht de marktvraag. Verkeerde toewijzing van middelen volgt onvermijdelijk.
Internationale handel zou versnipperen doordat incompatibele CBDC-systemen barrières creëren voor grensoverschrijdende transacties. Valutaconcurrentie, die het monetaire beleid disciplineert, zou verdwijnen naarmate digitale valuta instrumenten van staatsmacht worden in plaats van marktinstrumenten.
Vermogensconcentratie zou versnellen doordat vermogenden toegang behouden tot fysieke activa en offshorealternatieven, terwijl de massa afhankelijk is van programmeerbare digitale valuta. De kloof tussen degenen die ontsnappingsmogelijkheden hebben en degenen die in het systeem gevangen zitten, zou dramatisch groter worden.
Verzet en veerkracht
Ondanks deze trends blijft verzet mogelijk en noodzakelijk. Historische voorbeelden bieden richtlijnen voor het behouden van vrijheid onder financiële surveillance.
Behoud van contant geld: Duitslands gehechtheid aan contant geld, geworteld in de herinnering aan hyperinflatie en totalitarisme, heeft de invoering van digitale betalingen vertraagd. De Bundesbank promoot contant geld expliciet als “vrijheidsgeld”. Vergelijkbare culturele overtuigingen kunnen elders worden ontwikkeld.
Innovatie in cryptovaluta: Bitcoin blijft, ondanks accumulatie door overheden, censuurbestendig voor degenen die zelf de bewaring behouden. Layer-2-oplossingen zoals het Lightning Network bieden schaalbaarheid. Privacycoins zoals Monero bieden anonimiteit die Bitcoin mist. Gedecentraliseerde financiering (DeFi) creëert alternatieven voor banksystemen.
Juridische uitdagingen: Constitutionele bescherming van privacy, eigendom en een behoorlijke rechtsgang kan worden ingeroepen tegen excessen van CBDC’s. De bescherming van het Vierde Amendement tegen onredelijke doorzoekingen is van toepassing op financiële gegevens. De onteigeningsclausule van het Vijfde Amendement beperkt negatieve rentetarieven. Rechtszaken kunnen de invoering vertragen en beperken.
Politieke organisatie: Electorale druk, vooral bij voorverkiezingen waarin gemotiveerde minderheden de uitkomst bepalen, kan voorstanders van CBDC’s bestraffen. Bipartijdige coalities van privacyvoorvechters, burgerrechtenactivisten en financiële traditionalisten kunnen wetgeving blokkeren.
Economische zelfvoorziening: Het verminderen van afhankelijkheid van de formele economie door zelfstandig ondernemerschap, ruilhandel en lokale productie beperkt de controle door CBDC’s. De Amish en andere traditionele gemeenschappen tonen aan dat een modern leven mogelijk is zonder volledige deelname aan het financiële systeem.
Wat hierna komt
De komende vijf jaar zullen bepalen of CBDC’s universele controle-instrumenten worden of op voldoende weerstand stuiten om alternatieven te behouden. Verschillende scenario’s lijken waarschijnlijk:
Geleidelijke invoering: Het meest waarschijnlijk is dat CBDC’s als opties naast contant geld worden geïntroduceerd, waarna contant geld geleidelijk wordt beperkt door eisen rond acceptatie door winkeliers, rapportagedrempels en fysieke afschaffing. Tegen 2030 wordt contant geld voor de meeste transacties functioneel onbeschikbaar zonder een expliciet verbod dat weerstand zou kunnen uitlokken.
Versnelling door crisis: Economische ineenstorting, cyberaanval of pandemie biedt een voorwendsel voor een noodinvoering van CBDC’s met tijdelijke beperkingen die permanent worden. Het Patriot Act-model toegepast op valuta.
Versnipperd verzet: Sommige landen voeren uitgebreide CBDC’s in, terwijl andere contant geld en privacy behouden. Kapitaal en talent stromen richting vrijheid, waardoor concurrentiedruk ontstaat die surveillance in sommige rechtsgebieden beperkt.
Technologische ontwrichting: Gedecentraliseerde alternatieven bereiken voldoende schaal en gebruiksgemak om met CBDC’s te concurreren, waardoor parallelle economieën ontstaan die staatscontrole beperken. Regelgevingsarbitrage bevoordeelt rechtsgebieden die financiële privacy respecteren.
De uitkomst hangt af van keuzes die nu worden gemaakt, zolang de mogelijkheden nog openstaan. Zodra de CBDC-infrastructuur voltooid en contant geld afgeschaft is, wordt het technologisch en politiek vrijwel onmogelijk om privacy te herstellen.
Laatste voorbereiding
Ik heb betalingssystemen zien evolueren van kassa’s naar smartphones, van anonieme transacties naar biometrische verificatie. Ik heb documenten van centrale banken gelezen die “financiële inclusie” beschrijven in taal die surveillance verhult. Ik heb gemerkt hoe mijn eigen uitgavenpatronen profielen creëren die algoritmen met verontrustende nauwkeurigheid kunnen voorspellen.
Het geldloze controlenetwerk vertegenwoordigt een geavanceerde vorm van de risico’s waartegen eerdere generaties zich voorbereidden. Waar zij vreesden voor bankfaillissementen en valutadevaluatie, worden wij geconfronteerd met surveillance en programmeerbaarheid — risico’s die moeilijker te zien zijn, maar niet minder reëel. De voorbereiding is vergelijkbaar: houd activa buiten het systeem, ontwikkel vaardigheden die onafhankelijkheid bieden, bouw een gemeenschap die wederzijdse hulp kan ondersteunen en vertrouw er nooit op dat het gemak van vandaag de vrijheid van morgen zal zijn.
De structuren worden nu gebouwd. De surveillance-infrastructuur is operationeel. De juridische kaders worden vastgesteld. De enige vraag is of bevolkingen het gevaar zullen herkennen voordat de deur van de kooi dichtvalt.
Erkenning komt eerst. Voorbereiding volgt. Verzet, als het komt, moet vroeg en volgehouden zijn. Het alternatief is een wereld waarin elke transactie toestemming vereist, elke aankoop surveillance voedt en elke economische beslissing onderworpen is aan goedkeuring door autoriteiten die beweren in jouw belang te handelen terwijl ze je vrijheid volledig uitkleden.
Vind je het belangrijk dat er nog onafhankelijke berichtgeving bestaat die niet wordt gestuurd door grote belangen? Met jouw steun kunnen we blijven schrijven en onderzoeken. Klik hieronder en draag bij aan het voortbestaan van Frontnieuws.
Copyright © 2026 vertaling door Frontnieuws. Toestemming tot gehele of gedeeltelijke herdruk wordt graag verleend, mits volledige creditering en een directe link worden gegeven.
Volg Frontnieuws op 𝕏 Volg Frontnieuws op Telegram
Tja …zolang de mensen zo stom blijven als het achterkant van een varken (en vooral in België) …zal de bankendictatuur er zekers aankomen.
Zou een beetje hacker in zijn eigen digiprogramma kunnen komen en hier en daar wat komma’s verzetten?
Dat die EU-parasieten er zo op gebrand zijn om dit door te drijven, is volgens mij omdat zij zich juist op die manier uit het (ons) zicht kunnen plaatsen en ‘genieten’ van hun gestolen rijkdommen.
Iets klopt er niet in ieder geval.
ik denk met behulp van een eigen AI zal er geen deur gesloten blijven.
ze geven dat soort bv criminelen of Robin Hoods, de vrije ruimte.
een goed geprogrammeerde slimme AI kan in theorie overal naar binnen en de eigenaar een handje helpen met nulletjes of overal een heel klein procent deel afsnoepen zonder dat het opvalt, dat van miljoenen rekeningen telt het snel op.
het werkt als voorkennis ala DJT en meerdere oude creeps in de US e.d.
Ik zie het ook nog gebeuren dat die enorme AI-databanken zoveel stroom gaan wegtrekken dat stroomuitval iets dagelijks gaat worden en dan sta je daar met een volle boodschappentas en je kunt niet afrekenen en er zijn een paar sterke mannen nodig om de gesloten deur open te wrikken.
En dan maar hopen dat mensen in een lift hun boterhammen bij zich hebben.
Het volk lijkt niet te beseffen hoe afhankelijk het is van elektrische stroom.
Dat geldt zeker voor flatbewoners die zelf geen zonnepanelen kunnen plaatsen of een windmolentje in de tuin kunnen plaatsen.
En nog iets: ze maken de diesel peperduur, zodat dieselstroomgeneratoren niet lang kunnen draaien, als ze al maar een paar kruiken kunnen vullen.
Mijn boot verbruikt 4 l/u op 1200 toeren en kan 220 volt opwekken tot max. 2000 ampère, en is nu dubbel zo duur als pakweg een jaar geleden.
schiet me na het lezen van jou boot ineens die oude reclame te binnen.
‘dan verkoop je toch je boot’ zegt die vrouw tegen de man 🙂
Waarheid,
De beste manier om controle te krijgen over een volk een volk om hen uiteindelijk volledig te controleren, is hen telkens’n beetje vrijheid af te nemen.
Om hun rechten met duizenden kleine en bijna onzichtbare stapjes te reduceren.
Op deze manier zal het volk niet zien dat hun rechten en vrijheden worden verwijderd tot aan een punt waar deze veranderingen niet meer ongedaan gemaakt kunnen worden.
Adolf Hitler
Politicus.
Ze zien het totaal niet de schapen en dat het eigenlijk slaven van het systeem zijn.
Sluit mooi aan op dit artikel
Het enige echte geld dat er bestaat is fysiek contant geld. De rest zijn alleen maar cijfertjes op een beeldschermpje die de hoeveelheid geld vertegenwoordigen dat je van de bank tegoed hebt en dat feitelijk en zelfs wettelijk niet jouw geld is maar van de bank is. Pas als je die cijfertjes op dat beeldschermpje omzet in fysiek contant geld is het pas A- geld en B- van jou geworden. De cijfertjes op je (bij de bank gehuurde) bankrekening is namelijk een vordering op de bank. Je bankrekening is niet van jou en het geld dat erop staat is ook niet van jou. Pas als je het opneemt en in fysiek contant geld omzet en je het letterlijk in jouw hand hebt is het van jou! Pin dus alleen om “jouw geld” ook echt jouw geld te maken en betaal overal alleen maar met jouw eigen echte geld. Alles dat je niet met je eigen echte geld betaald is betaald met het geld dat je van de bank tegoed hebt en dat feitelijk en wettelijk van de bank is en daarmee is hetgeen je ermee koopt ook niet echt van jou maar van de bank. Stop daar zo snel mogelijk mee!